マイページ


持病ありでも保険料を減らすことは可能
日々の細かな支出では浪費にあたる費目が見当たらなかったのですが、盲点がありました。生命保険料に月5万円を払っていました。これが、赤字の最大の理由でした。秀樹さんは、現役時代に加入していた死亡保障と医療保障がセットになった商品を、そのまま見直さずに持ち続けていたのです。
「実は私、過去にヘルニアで手術しているし、高血圧で通院しているんです。その状態で保険に入り直すと、保険料は上がることはあっても下がることなんてないでしょう?」と、5万円支出の正当性を主張する秀樹さん。
しかし、持病があっても服薬でコントロールできている状態であれば、見直せる余地は十分にあります。しかもお子さん3人はすでに独立し、大きな死亡保障を残す必要もありません。
そこで死亡保障を思い切ってカットし、入院保障を中心とした医療保険に、がん保障を特約で付ける形に見直しました。医療保険の入院保障(入院給付日額)は月1万円から5000円へと圧縮するなど、最低限に。結果、保険料は2人合わせて月約1万5000円まで下がり、この保険の見直しが家計改善に大きく貢献しました。
加えて、洗剤・柔軟剤などのクオリティを下げるなどして日用品費を8500円から5500円に、また、こづかいを2万5000円から1万8000円へと絞りました。最終的には赤字から一転、月6500円の黒字を確保できるようになったのです。
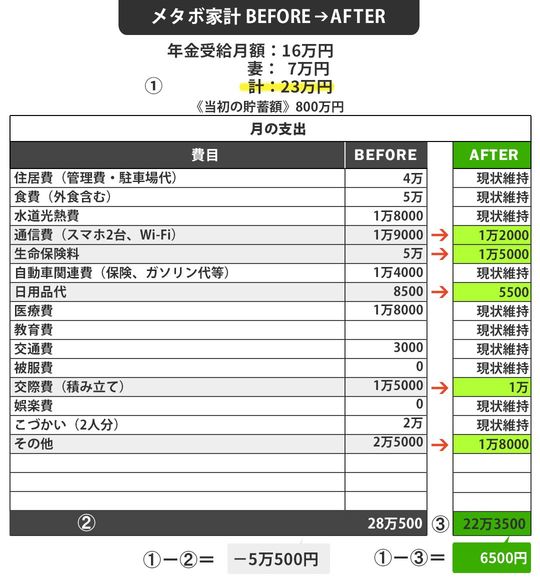

秀樹さんは、家計簿のafter部分を見て満足気です。
「もう無理だと諦めていましたが、まだまだ削る余地はあったんですね」
「生活防衛資金」は800万円では足りない
晴れて、月6000円前後の黒字額に転換した鈴木家ですが、ほどなくして次の課題が持ち上がりました。
「黒字額のうち1000円でも3000円でも投資に回せないでしょうか」
通常私どもは、投資をするなら生活防衛資金(生活費の7.5カ月分)を確保した上で、と話しています。その理論であれば、鈴木さんご夫妻は800万円の貯金があるため問題ないと思われるかもしれません。しかし、年金生活の場合、話は別です。
貯蓄800万円は、生活防衛資金でもあり、老後資金でもあります。そして老後資金としては非常に心もとない金額です。最低限の年間支出だけでも、固定資産税や車検、家電の買い替えなどを含めれば年50万円近くかかることもあります。単純計算で、10年でおよそ500万円が目減りし、80代前半には貯蓄が底をつきかねません。
実際、家計改善後の黒字額は月6500円でしたが、月によって食費が5万円以下のときもあれば5万円を超えるときもあり、現在の黒字額はすぐに誤差の範囲に飲み込まれてしまいます。つまり、今の家計は「トントン」に過ぎず、決して余裕があるとは言えない状態なのです。
だからこそ、この800万円を取り崩してまで投資に回すことは勧められません。80代までの生活防衛資金として手元に残しておく必要があり、「増やす」よりも「守る」ことを優先すべきです。