マイページ








月5万円の赤字が出る年金生活
今回ご紹介するのは、年金生活に入って間もない鈴木秀樹さん(仮名・65歳)と智子さん(仮名・65歳)の事例です。
ともに無職で、年金収入は月にならすと秀樹さんが手取り約16万円(厚生年金+国民年金)、智子さんが約7万円(国民年金)、合計約23万円です。しかし、23万円では到底回していけず、例えば前月の支出は28万500円と、5万500円もの赤字が出ていました。
「今でも相当切り詰めているつもりですが、それでも毎月5万円程度の赤字が出るんです。これ以上どこを削ればよいか……万策尽きました」と、アドバイスを求めてこられたわけです。
早速家計を拝見すると、大きな無駄遣いをしている様子は見当たりません。それどころか、気を抜くと支出が増えやすい食費(5万円)や日用品費(8500円)などの生活費は、よくぞここまで抑えられているなあという印象。お話を伺うと、血の滲むような努力をされていました。
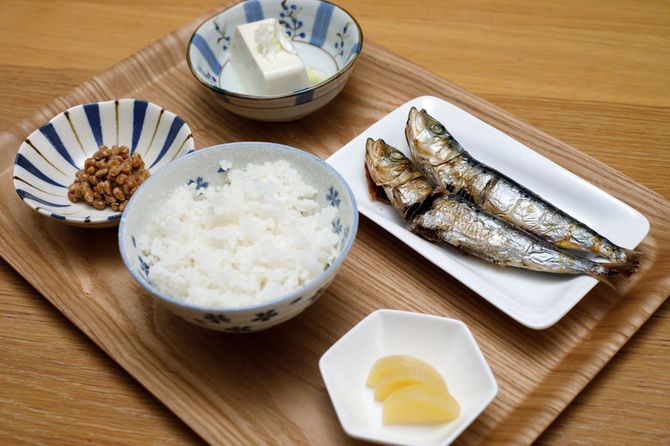

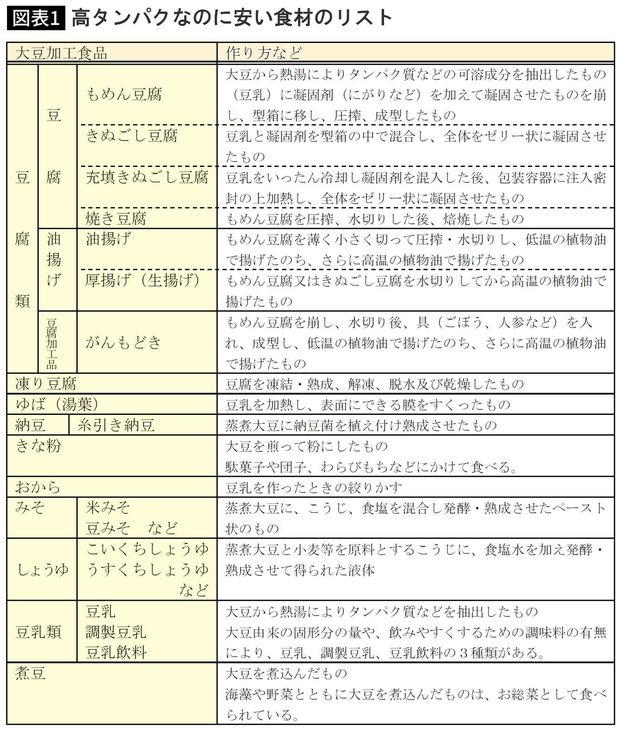
「食事は基本的に汁物とご飯を中心としたシンプルな食事。年金給付前(偶数月の15日が給付日)のカツカツの日は同じメニューが続く日も。ご飯のお供のふりかけはサケやタラコ、おかか昆布などの具材入りではなく、よりリーズナブルな白黒のごま塩。タンパク質は安価な豆腐などで補っています。卵は値上がりしていて手が出ません。
肉や魚は数日に1回のぜいたく品。凝ったおかずは調理をしても2人だと余るし、材料費もかかるので、夕方にスーパーで目当ての総菜に値引きシールが貼られた瞬間、さっと取ります。
汁物に入れる野菜などはお買い得な日にまとめ買いして、冷凍保存。光熱費は、使う部屋を1つに絞って冷暖房費を抑え、洗濯は2日に1回。車も退職を機に維持費の安い軽自動車に乗り換え、日用品はポイント還元率の高い日にまとめ買いをしています」(智子さん)
多少見直しの余地があったのは、通信費の不要なオプションくらい。もともと格安スマホを使っていましたが、通話かけ放題や故障紛失サポートなどのオプションがあったのを削ってもらうことにしました。