マイページ





※本稿は、八木陽子『こどもNISAのはじめ方』(西東社)の一部を再編集したものです。

かつて「過激」と言われた手法が「定番」に
2027年1月から子育て世代の強力な追い風となる「こどもNISA」がスタートします。非課税運用の無期限化や12歳からの資金引き出しなど、実際の進学タイミングに即した使いやすい制度へと進化し、教育資金づくりは新しいフェーズを迎えました。
教育資金を投資信託で準備するなんて、とんでもない……。かつてはこうした考えが世間の常識でした。
私自身、上の子の教育資金を準備する際、恐るおそる一部を投資信託に当てたものの、当時は学資保険の全盛期。周囲のファイナンシャルプランナーから「教育費にリスク商品なんて、過激だ」と驚かれたものです。
しかしそこから10年以上を経て、物価上昇や低金利が続き、預金だけで教育費を賄うリスクが明白になるなかで、時代は大きく変わりました。
私の下の子の教育資金は全面的に投資信託を活用し、無事に準備を整えることができました。かつて「過激」と呼ばれた手法は、今やこどもの未来を守るための「王道の選択肢」となっています。
進路によって大きく異なる教育費
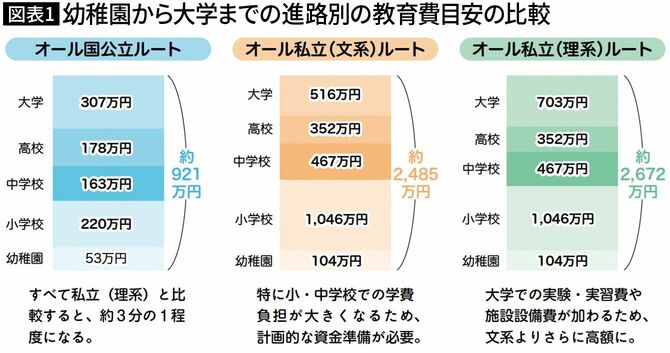
こどもの教育費がいったいどれくらい必要なのか、不安を感じている人は多いでしょう。幼稚園から大学卒業までにかかる教育費の総額は、選ぶ進路によって、それぞれ大きく変わります。
文部科学省や日本学生支援機構の調査結果(注1)をベースに算出すると、最もお金がかからないのは、幼稚園から大学まで国公立校に通った場合で、総額は約921万円。一方、すべて私立校で、大学は理系学部に進学すると総額は約2672万円になり、その差は1700万円以上になります。
もちろん、こどもの進路が確定していないケースもあると思います。そのような状況でも「わが家の場合はいくら必要なのか」をシミュレーションしておくと、いざというときにもあわてず、余裕をもって準備ができます。
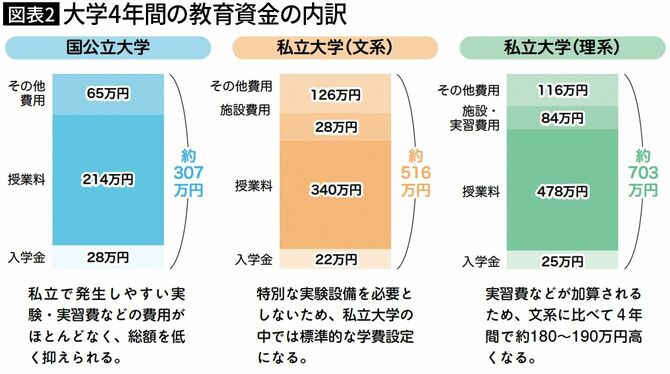
教育資金の“ゴール”は、最もお金がかかる「大学の4年間」です。大学4年間にかかる学費の総額は、国公立大学で約307万円、私立大学(文系)で約516万円、私立大学(理系)では約703万円にのぼります。
入学金や授業料に加え、教科書代や課外活動費、さらに一人暮らしをする場合は住居費や生活費も必要になります。
近年は高校授業料の無償化が進み、負担は軽減されつつあります。しかし、教育費に大きなお金がかかることに変わりはありません。教育資金づくりでは「大学卒業までにいくら準備するか」を1つの目標として考えましょう。
注1:文部科学省「令和5年度子供の学習費調査 2 調査結果の概要」、「令和7年度私立大学入学者に係る初年度学生納付金等 平均額(定員1人当たり)の調査結果について」、「国立大学等の授業料その他の費用に関する省令」、独立行政法人日本学生支援機構「令和4年度学生生活調査 IV集計表」