マイページ

一番の「貯めどき」はいつなのか
こどもNISAは、こどもが12歳以上になってからお金を引き出せる制度のため、「中学生以降」にかかる教育資金づくりに向いています。
一般的に小学生までは教育費の負担が比較的少なく、家計に余裕をもちやすいため、この時期はこどもNISAで資産形成をしていくチャンスだといえます。大きな支出となる大学資金にも余裕をもって備えていくことができます。
こどもが小学生のうちに積み立ての計画をしておけば、教育資金が本格的にかかり始める中学以降も、あわてずに対応しやすくなります。将来の選択肢を広げるためにも、早めの準備が大切です。
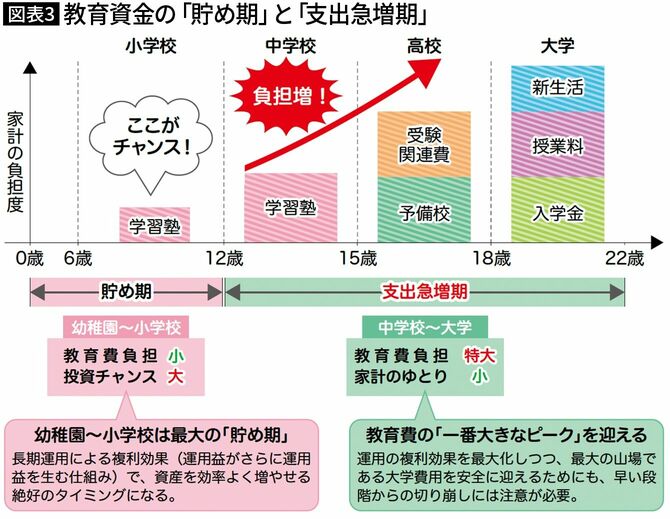

一方で、小学校卒業までに必要なお金をこどもNISAで準備しようとするのは、12歳になる前は原則として自由に引き出せないため、やめておいたほうがよいでしょう。
特に私立小学校の学費や習い事、中学受験に向けた塾代などは、早い段階でまとまったお金が必要になることがあります。こうした近い将来に使う予定のお金は、預貯金などの安全性の高い方法で確保しておくと安心です。
こどもNISAは「中学以降の教育資金」のために、預貯金は「小学校までの教育資金」のためにと、それぞれ資金の役割を分けて管理するようにしましょう。
こどもNISAに入れたい「国からもらえるお金」
「こどもNISAの積立金を家計から捻出するのは難しい……」というケースも少なくありません。そこでまずは、国から支給される「児童手当」の積み立てを検討してみてください。
児童手当は、こどもが生まれてから高校を卒業するまでの間に1人当たり約200万円以上が支給される制度です。このお金をこどもNISAの積立資金に回すことができれば、生活費や貯蓄を切り崩すことなく、教育資金を貯めていくことが可能です。
児童手当の活用は、毎月の家計への負担を増やさずに始められるため、投資初心者でも取り組みやすいでしょう。
児童手当をそのまま保管した場合、受け取れる総額は234万円です(注2)。一方、こどもNISAで積み立てながら運用を続けると、成果によっては約500万円を目指せる可能性もあります。
児童手当による積立投資を成功させる秘訣は「先取り投資」です。先取り投資は、児童手当が振り込まれる親の口座から、こどもNISAの積立額が自動的に引き落とされるよう設定しておく方法で、「別のことに使ってしまった」という事態を防げます。
先取りの仕組みをつくっておけば、無理なく積み立てを継続できます。気がついたときには、まとまった教育資金へと育っているでしょう。
では実際に、児童手当を積み立てた場合の運用シミュレーションを見ていきます。
注2:児童手当の総額は、現在の制度下で第1子、第2子が受け取れる金額(0〜2歳=月1.5万円、3〜17歳=月1万円)を用いて算出。