マイページ





両親の故郷・札幌で見た実力より4割も安い円の姿
先月、妻とともに札幌を訪れた。北海道は私の両親の故郷である。秋の穏やかな気候、人々の柔らかな物腰、そしておいしい食事を、観光客として存分に楽しんだ。とりわけ印象に残ったのは、ドルに換算したときの飲食店や宿泊の安さである。落ち着いた店で手の込んだ和食の昼食をとっても、1人20ドルほど、円に直せば3000円余りで済んだ。
訪日客にとってこれほど割安なのは、円の為替レートが、たとえばドルに対して大幅に安くなっているからだ。私のような旅行者にはありがたいが、日本の観光業から見れば、本来受け取るべき対価よりはるかに安い値段でサービスを提供していることになる。
国際通貨基金(IMF)は、各国の物価水準を等しくする為替レートとして「購買力平価(PPP)」を公表している。もちろん、一つの為替レートで日米のあらゆる商品の価格をそろえることはできない。しかし、平均的に見て両国の物価を等しくする均衡レートは存在する。言い換えれば、同じ財・サービスの組み合わせが日米どちらでも同じ値段になる為替レートが、PPPである。
IMFの推計によると、円の対ドルPPPは1ドル=93円前後だ。一方、実際の為替レートは150円台から160円近辺で推移している。PPPと比べると、今の円は実力より4割近くも安く評価されている計算になる。つまり今の為替レートのもとでは、日本でつくられたものは米国でつくられたものよりずっと安い。輸出企業にとっては、製品がよく売れる心地よい状況だろう。だが輸入企業や消費者は、非常に高い輸入品を買わざるをえない。エネルギーや食料の多くを輸入に頼る日本では、円安はそのまま家計の負担増につながる。輸出企業にしても、海外では本来の価値を大きく下回る値段で売っていることになる。
この「円安」こそ、日本のインフレの温床である。国内でつくったものには買い手がつき、輸入しようとするものは高くつく。どちらも値上げへの強い誘因となるからだ。円安が続く限り、物価には上向きの力がかかり続ける。
金融政策の対応は「遅すぎ、少なすぎ」だ
為替レートが安すぎる状況で、インフレにどう対処すべきか。最善の策は、マネーの量を絞り、金利を引き上げることである。為替レートは2つの通貨の相対的な量で決まる面がある。したがって日本のマネーの量を絞ったり金利を引き上げたりすれば、円の価値は上がる。金利が上がれば円で資産を持つ魅力が増し、円を買う動きが強まるからだ。
その意味で、現在の日銀の政策は「遅すぎ、少なすぎ」だと言わざるをえない。日銀の政策金利はようやく1.25%に達したが、10月末の金融政策決定会合では据え置かれた。米国の政策金利が4%近くにある中で、この金利差は、円で借りてドルで運用する「キャリートレード」を短期の投機筋に日銀自らが促しているようなものだ。金利の低い円を借りてドルに替え、金利の高い米国で運用すれば、その金利差がそのまま利益になる。こうした取引が膨らむほど円は売られ、円安に拍車がかかる。
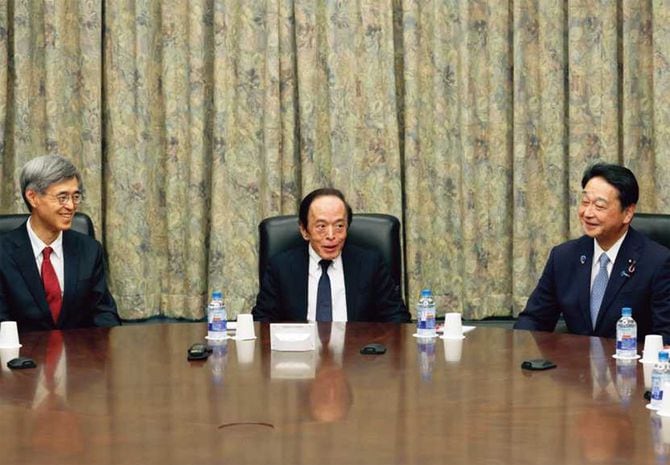

日銀自身、10月の会合で、基調的な物価上昇率が2%に達したとの認識を示した。物価目標が事実上達成されたのであれば、利上げをためらう理由はもはや乏しい。
アベノミクス以前は、まったく逆の状況だった。1985年のプラザ合意は、ドル高を是正するため先進5カ国が為替市場への協調介入で合意したものだ。この合意で、主要国は日本から円安の恩恵を取り上げることに成功した。その後は実際の円相場がPPPよりも高い状態が続き、今の「高くつく円安」が始まるまで円高の時代が続いた。円高が最も進んだ局面では、実際の為替レートがPPPのほぼ半分の水準にまで達したこともある。90年代半ばには、1ドル=80円を割り込む局面さえあった。
円高に苦しんだ時代とは正反対の処方箋が必要だ
円高の時代、東京は物価の高い都市として知られ、日本製品は海外でなかなか買い手がつかなかった。日本の産業は多くの困難を抱えていた。そこでアベノミクスは金融緩和を求め、黒田東彦総裁率いる日銀がそれを実行して成果を上げたのである。その結果、雇用は大きく改善し、日本経済は「デフレではない状態」にまでこぎ着けた。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます