マイページ






2026年の年末調整・税制の改正点
会社から「年末調整」の連絡がきた人が多いのではないでしょうか。
年末調整は基本的に会社に任せておけばいい、そうお思いの方も多いかもしれません。しかしながら、ご自身で申告しないと控除が受けられない項目があります。つまり、会社任せにするとせっかくの控除が利用できず、所得税の還付などが受けられないということもあり得るのです。
そこで、知っている人は年末調整で得をする、そんな控除について解説していきたいと思います。
まずは2026年の年末調整・税制の主な改正点についてお伝えします。昨年と比べて、収入に変化がない場合は所得税が減税となる方も多くなります。なぜなら、所得税の基礎控除が引き上げられたからです。令和8年12月に行う年末調整では、基礎控除額は以下の金額が適用されます。
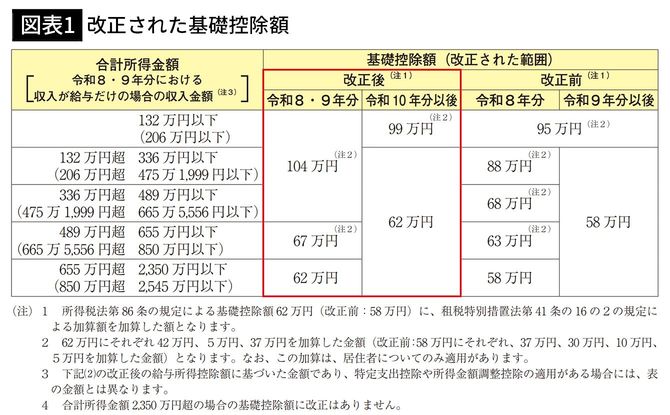
ポイントは、合計所得金額に応じて基礎控除額が異なる点です。令和8年分は改正前に比べると、多い方で36万円の増額となります。この基礎控除は納税者どの方にも適用されるものです。そのため、多くの方にとって減税の恩恵が受けられることになります。なお、合計所得金額が2350万円超の方に関しては基礎控除額に改正はありません。
次に、給与所得控除の最低保障額が65万円から74万円に引き上げられた点も朗報といえるでしょう。ただし、令和8年及び令和9年分の措置であり、その後は変更予定です。年収が220万円までの方に関しては、9万円分控除が引き上げられたことにより、減税となる可能性があります。
申告しないと損をする控除項目
こうした基礎控除や給与所得控除に関しては、会社の年末調整により自動的に適用されるため、会社員や公務員の方は特に何もする必要はありません。
一方、申告することを忘れがちなのが、配偶者控除、扶養控除、生命保険料控除、地震保険料控除といったもの。これらの控除は該当する方のみ適用されるため、申告しないと適用されません。
例えば、その年の12月31日までに結婚する予定がある方で、配偶者が専業主婦(夫)の予定であれば、その年分から配偶者控除の適用を受けることができます。納税者本人の合計所得金額によって異なるものの、最大で所得税では38万円、住民税では33万円の控除が適用できます。
生命保険料控除や地震保険料控除に関しては、10月以降に各保険会社から保険料控除のお知らせが届くため、それをもとに申請する方も多いでしょう。新たに保険に加入した場合には、保険料控除の証明書を会社に提出するのを忘れないようにすべきです。
そして、共働き家庭の方ほど申告を忘れたくないのが扶養控除です。
【Close-up:「年末調整」で取り戻せるお金】の関連記事はこちら
・申請を忘れるのは損…FPが「ゴミ箱に捨てている人は少なくない」と指摘する"節税効果を期待できる"書類の名前