マイページ

所得税・住民税はどれくらい下がるか
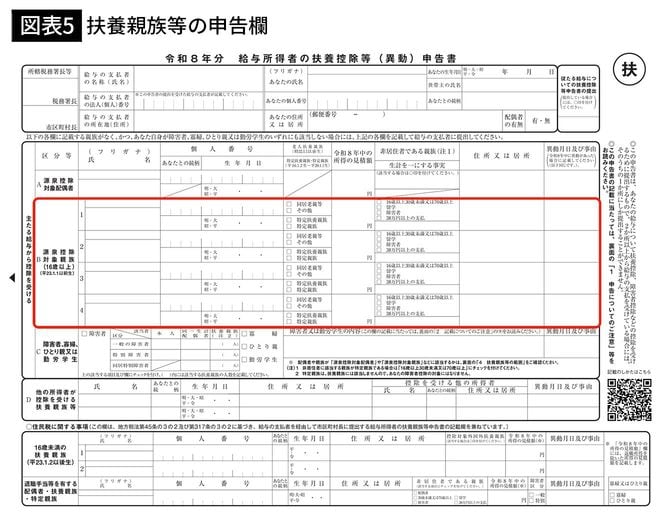
ひとつの事例として、夫年収1200万円、妻年収800万円(世帯年収2000万円)のパワーカップルに、大学に通う21歳と19歳の子ども(いずれも両親と別居、扶養控除の所得要件を満たす)がいる場合を考えてみましょう。
注意点は、収入が多いほう(今回の場合夫)の扶養に入れた方が、減税額を大きくできる可能性があること。そのため今回は夫に2人の子どもの扶養控除を適用するとします。なお、一般的な控除(基礎控除や社会保険料控除など)しか適用されない場合を考えます。
この場合には「63万円×2×23%=28万9800円」が所得税の減税額となります。住民税は10%であり、かつ扶養控除額は45万円が適用されるため、45万円×2×10%=9万円が減税額です。つまり所得税、住民税あわせて37万9800円が軽減されます。
次に、それぞれの両親を扶養に入れる場合はどうなるでしょうか。両親がそれぞれ70歳以上、夫の両親とは同居、妻の両親には生活費を仕送りしている場合で考えてみましょう。
この場合、夫には同居老親等による扶養控除として58万円(住民税計算時は45万円)、妻には同居老親等以外による扶養控除として48万円(住民税計算時は38万円)がそれぞれ所得税に適用できます。
そして各人が自分の両親を扶養に入れる場合、夫は58万円×2×23%=26万6800円が所得税の、45万円×2×10%=9万円が住民税の減税額となります。
妻は48万円×2×20%=19万2000円が所得税の、38万円×2×10%=7万6000円が住民税の減税額です。
よってこの場合、所得税が合計45万8800円、住民税が合計16万6000円軽減されます。あわせて62万4800円。かなりの税負担が軽減されるでしょう。

適用漏れがないか今一度見直して
以上、年末調整時に見落としがちな控除について解説してきました。扶養控除だけ見ても、数十万円もの減税につながる可能性があります。ただし同一生計であることが前提であり、扶養親族に関しては所得要件もあります。こうした要件に該当するにもかかわらず、扶養控除を適用していなかった方は、今回ぜひ申告してみてください。
また、配偶者控除や生命保険料控除、地震保険料控除などの控除についても、見落としがないかどうか今一度確認してはどうでしょうか。特に年収が高い場合、減税の恩恵を大きく受けることができるかもしれません。
検索時にプレジデントオンラインに関連する記事が表示されます