マイページ







司法書士の間でも「特例」は知られていない
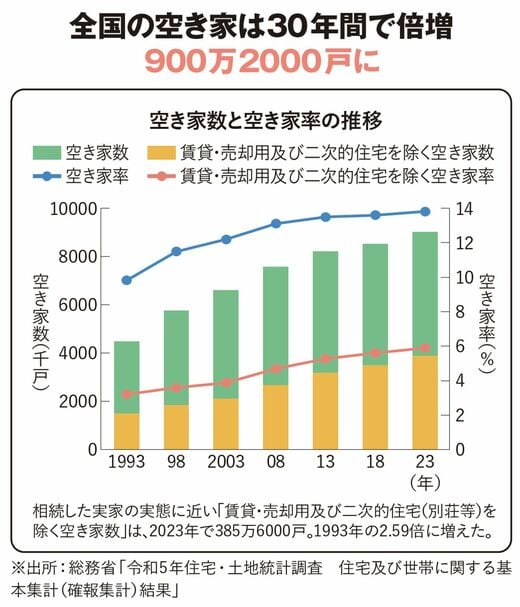
団塊世代の高齢化が進むにつれ、空き家問題が顕在化しています。総務省の「令和5年住宅・土地統計調査」によると、全国の空き家は2023年に約900万2000戸。この30年で倍増しているのがわかります。

私たちが受ける相談で多いのは、子どもが独立した後、実家に住んでいる親が高齢になって施設に入るケース。その後に待ち受けているのが、空き家の管理と、相続の問題です。
国は「空家等対策の推進に関する特別措置法(空き家法)」と関連する税制を、23年に改正しました。私も審議会のメンバーとして参加しました。あまり知られていないのですが、注目すべき点が2つあります。
① 相続した家の売却益から、最大3000万円まで控除できる
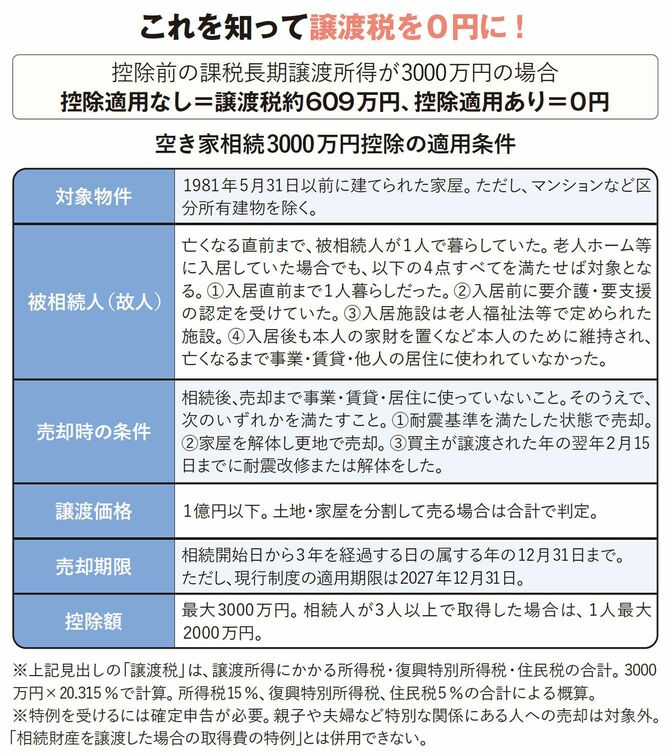
まずは税制上の改正。通常は不動産を売却して利益が出た場合、譲渡所得税と住民税(長期譲渡所得で約20%)が課されます。実家を売却し3000万円の利益が出たとすれば、最高で600万円の税金を払わなければなりません。しかしこの特例措置を活用すれば、税負担をゼロにできるのです。15年に始まった制度で、23年の改正により適用期限と要件が見直されました。
実家が古いために買ったときの金額がわからない場合、売却額の5%相当額を概算取得費とみなす制度があります。つまり、譲渡費用などを考慮しない単純計算では、残りの95%が譲渡所得になり、高い税金が課せられるリスクがあるのです。この点でも、控除できれば、大きな節税になります。
この特例には、「相続発生から3年後の日が属する年の12月31日まで」という期限が設けられています。ところが、適用期限を知らないうちに3年が経過してしまうケースが多々見られます。多くの人が相続登記を司法書士に依頼しますが、司法書士の間でもこの特例があまり知られていないのが実情で、相続人は節税に関する情報を知らないまま過ごしてしまうのです。
私が毎年10月に行っている定期相談会でこの明をすると、慌てて手続きを始める人や、「もう3年が過ぎてしまった」と悔しがる人がいます。
この特例が適用されるには、期限のほかにも一定の要件を満たす必要があります(詳細は下表)。
② 空き家を放置すると、固定資産税が最大6倍に
適切に管理されない空き家は、草木が伸び放題になったりゴミを不法投棄されたりして景観を損ない、害虫やネズミが棲みつき、シロアリが繁殖すれば倒壊に至ります。放火や不審者の立ち入りなど治安の心配も生じます。
近隣から市町村に苦情が寄せられると、現地を調査したうえで、所有者に適正な管理を促す通知が出されます。これには軽い順から、助言・指導、勧告、命令、行政代執行の4段階があります。草木の繁茂、外壁や雨どいの破損など具体的な改善箇所が指摘され、それに応じないと次の段階へ進む仕組みです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント