マイページ







なぜ最も手軽で最強の相続対策なのか
「生命保険は最強の相続対策である」と言われます。その役割は複数ありますが、やはり世の中の関心が高いのは「節税」でしょう。実際、一定の財産があり、相続税がかかるとわかった方にとって、生命保険は最も手軽な節税対策と言えます。
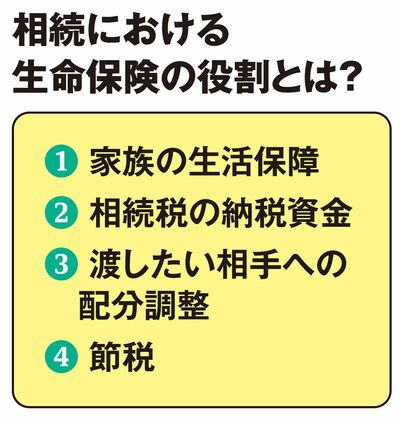
なぜ、生命保険に入ると相続税の節約になるのか。それは、生命保険の死亡保険金には「500万円×法定相続人の数」を上限とする非課税枠が設けられているからです。
たとえば、妻と子ども2人の合計3人が法定相続人であれば、非課税枠は1500万円。仮に遺産の額が基礎控除を1500万円上回っていたとして、それを現金のまま残せば全額が課税対象になります。
しかし、その資金を生命保険に替え、相続人が死亡保険金として受け取れば、最大1500万円を相続税の課税対象から外すことができるのです。これは、強力なメリットです。
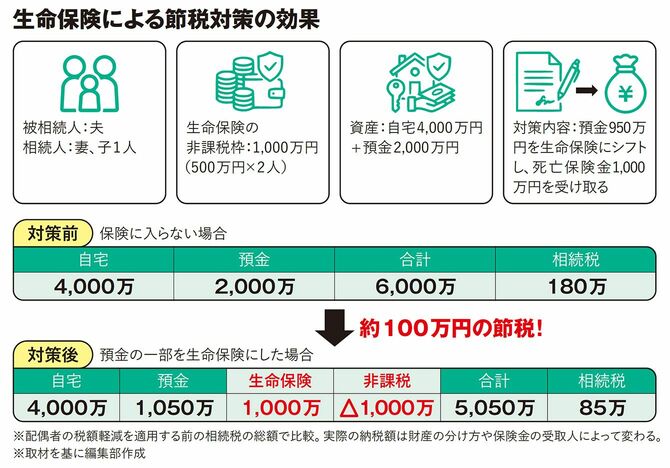

ところが、この「非課税枠」については、誤解や勘違いが非常に多いのも事実です。その結果、思ったほど節税につながっていなかったり、かえって将来の税負担を増やしてしまったりするケースがあります。その代表的なものを見ていきましょう。
生命保険の受取人は「節税」だけで決めない
一つ目は、夫の生命保険の受取人に妻を指定しているケース。これはたいへん多いと思います。自分が亡くなるときに誰の生活を心配するかといえば、やはり配偶者ですから、それ自体は自然な話です。
しかし、節税効果を狙っているのであれば、配偶者よりも子どもを受取人にしたほうが有利な面があります。
その理由の一つは、配偶者が相続で取得した財産については「配偶者の税額軽減」という大きな優遇措置があるからです。実際に取得した財産が1億6000万円、または法定相続分相当額のどちらか多い金額までなら、原則として相続税はかかりません。
したがって、通常の相続財産は配偶者に、非課税で受け取れる生命保険は子どもに振り分けることで、二つの制度をより有効活用できるのです。
そして、もう一つの理由が「二次相続」です。妻が夫の死亡保険金を受け取り、それを使わずに財産として残したとしましょう。その後、妻が亡くなり、そのお金を子どもが相続するのが二次相続です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント