マイページ







相続税改正・インフレで税負担は重くなっている
「相続税の負担が大きくなっている」と感じる方が増えています。その実感は、データ上でも正しいものです。
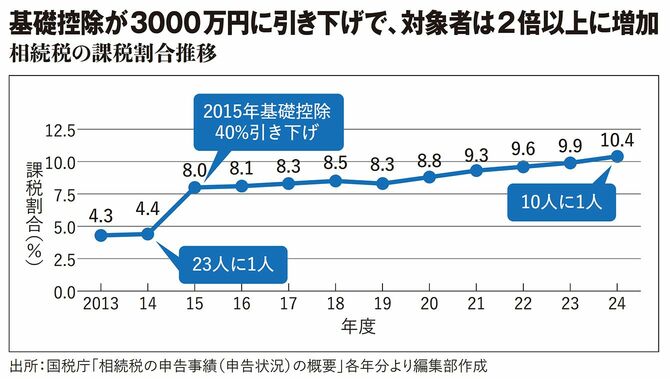
2014年時点で、亡くなった方(被相続人)のうち相続税の課税対象となった人の割合(課税割合)は4.4%でした。それが15年に8.0%へ急上昇し、24年には10.4%に達しています。課税対象となった被相続人の数は約5.6万人から約16.7万人へ、およそ3倍。かつては20人に1人にも満たなかった課税対象が、いまや10人に1人。もはや富裕層だけの税ではありません。納められた相続税の総額も約1.4兆円から約3.2兆円に増えました。
税負担が増えた第一の要因は、15年の相続税改正による基礎控除の引き下げです。本人分の基礎控除が5000万円から3000万円に、相続人数分の基礎控除が1人あたり1000万円から600万円に減りました。控除が減れば、税率が変わらなくても課税対象となる金額は増えます。この結果、相続税がかかる人の範囲が一気に広がりました。

同時に、相続税の最高税率も50%から55%に引き上げられました。各法定相続人が法定相続分に応じて取得したとみなされる金額(遺産の評価額から基礎控除額を差し引いた金額)のうち、6億円を超える部分に適用されるものです。
税制改正に加えて、インフレも負担増の一因です。株価や地価の評価額が上がれば、課税対象となる資産の評価額も上がるためです。14年の日経平均株価は2万円未満でしたが、26年には6万円を上回っています。保有している株数が変わらなくても、株価が上がれば資産の評価額は上がります。全国の地価もバブル崩壊後は下がっていたものの、コロナ禍以降は5年連続で上昇し、国土交通省の不動産価格指数(令和7年11月分)によると、全国のマンションの価格水準は14年からおよそ2倍に上昇しています。
相続税の改正とインフレ。この2つによって、相続にかかる税負担は確かに重くなっています。「これからも相続や資産にかかる税金は重くなるのではないか」と懸念される読者もいるでしょう。しかし現時点で、相続税の税率や基礎控除をさらに強化しようという議論は見られません。私の見解としては、相続税への課税を強化する流れは、打ち止めになっていると考えています。
世界は減税なのになぜ日本だけ逆行か
実は世界に目を向けると、この間、資産への課税はむしろ軽くする流れにありました。その中で日本はなぜ、逆に強化へと踏み込んだのでしょうか。
税収全体の中で見ると、相続税はごくわずかです。税制改正後の25年度でさえ、一般会計予算上の税収全体で相続税が占める割合は贈与税を含めても4.4%にすぎません。税収がそれほど大きくないにもかかわらず相続税が重視されるのは、財源の調達だけでなく、格差を是正するという政策的な目的を持たされているからです。
そもそも相続税には2つの役割があります。1つは、フロー(所得)の段階で実現できなかった公平性を、資産を子孫へ引き継ぐ段階でストック(資産)に課税して清算する役割。もう1つは、資産が世代を超えて継承されることで格差が累積的に拡大していくのを抑える役割です。
1つ目から説明しましょう。税金には「水平的な公平性」という考え方があります。「所得が等しければ、納める税額も同等であるべき」というものです。しかし現行の所得税制度では、同じ所得でも金融所得の割合が大きいほど税負担は軽くなります。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント