マイページ







契約条件によっては非課税枠が使えない
ところで、厳密に言うと死亡保険金は本来の相続財産ではありません。保険契約に基づいて、受取人が固有の権利として取得するお金であり、亡くなった人から直接もらった財産ではないからです。
にもかかわらず相続税の対象になりうるのは、亡くなった人が保険料を負担していた死亡保険金については、相続税法上、実質的な相続財産とみなされているからです。これが一般に「みなし相続財産」と呼ばれるものです。
したがって、生命保険だから必ず相続税がかかるわけではありません。条件によっては相続ではなく、所得税や贈与税の対象になります。
ポイントは、「保険料負担者」「被保険者」「受取人」の3者の組み合わせです。組み合わせ方によって、かかる税金の種類が変わるのです(下表参照)。
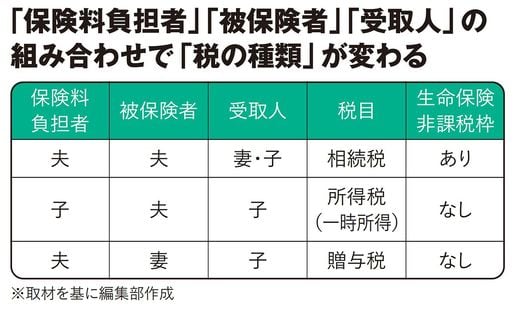

相続税の対象になる基本形は「保険料負担者」と「被保険者」が同じ場合です。たとえば、夫が保険料を払い、夫自身を被保険者として、相続人である妻や子が死亡保険金を受け取る――この形であれば「相続税」の対象となり、「500万円×法定相続人の数」の非課税枠が使えます。
では、親が亡くなったときに、子どもが自分のお金で契約していた保険金を受け取る場合はどうでしょうか(保険料負担者が子、被保険者が親、受取人が子)。この形は、親が亡くなったときの納税資金などを、子ども側が自分で準備しておきたいときなどに選ばれることがあります。この場合、保険料を負担した人と保険金を受け取る人が同じなので、死亡保険金は相続税ではなく「所得税」の対象になります。一時金で受け取れば一時所得となり、相続税の生命保険非課税枠は使えません。
税負担の面で特に注意したいのは、3者がすべて異なるパターンです。たとえば、夫が保険料を払い、妻を被保険者にして、子どもを受取人にするケースなどが考えられるでしょう。「妻に万一のことがあったとき、子どもに直接お金を残したい」という家族保障の発想から、こうした契約になることがあります。
しかし、妻が亡くなったときに子どもが受け取る保険金の元手を出したのは夫です。そのため税務上は、夫から子どもへ財産を渡したものと考えられ、「贈与税」の対象になります。
贈与税には年間110万円の基礎控除がありますが、そもそも相続税逃れを防ぐために作られたような税金であり、高額になるほど税率も上がりやすい面があります。もちろん生命保険の非課税枠も使えませんので、注意が必要です。
こうした違いを理解したうえで契約しているのであれば問題ありません。しかし税理士として実感するのは、自分の生命保険の契約形態について、きちんと検証している人は意外なほど少ないということです。結果、相続税対策のつもりで保険に入っていたのに、実は非課税枠が使えなかった――というケースも大いに考えられます。まずは保険証券や契約内容を確認して、契約者(保険料負担者)、被保険者、受取人がそれぞれ誰になっているのかをチェックしてみてください。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント