マイページ





※本稿は、坂本綾子『お金のプロが実体験をもとに導く 実家じまいの最適解』(幻冬舎)の一部を再編集したものです。

自宅から近い実家に移り住んだ例
実例1:相続後に実家に住む(東京都、戸建て、Sさん65歳)
子育てと仕事を両立するため、両親に子どもの面倒を見てもらいながら、長年実家の近くに暮らしてきたSさん。
「実家は自宅から徒歩15分くらいのところにあります。父が先に亡くなり、自分の老後について考え始めた時期に母が亡くなり、私が実家を相続することにしました」
相続人はSさんと弟さんのふたり。弟さんは海外に住んでいるため、Sさんが代償分割(相続人のひとりが実家を相続し、他の相続人の受け取り分が少なくなり不平等になる際に、実家を相続した人が自分の資産から他の相続人に代償金を払う方法)で実家を相続し、自分の金融資産から弟さんにお金(代償金)を払いました。
母親と同居はしていなかったので小規模宅地等の特例(実家の土地の評価額が80%減額される制度。330㎡までが対象、亡くなる直前まで親と生計を一にしている等の条件がある)は使えず、相続税も納めました。
Sさん自身も持ち家に住んでいます。実家をどうするか考えた結果、自宅の方を売って実家に移り住むことにしました。
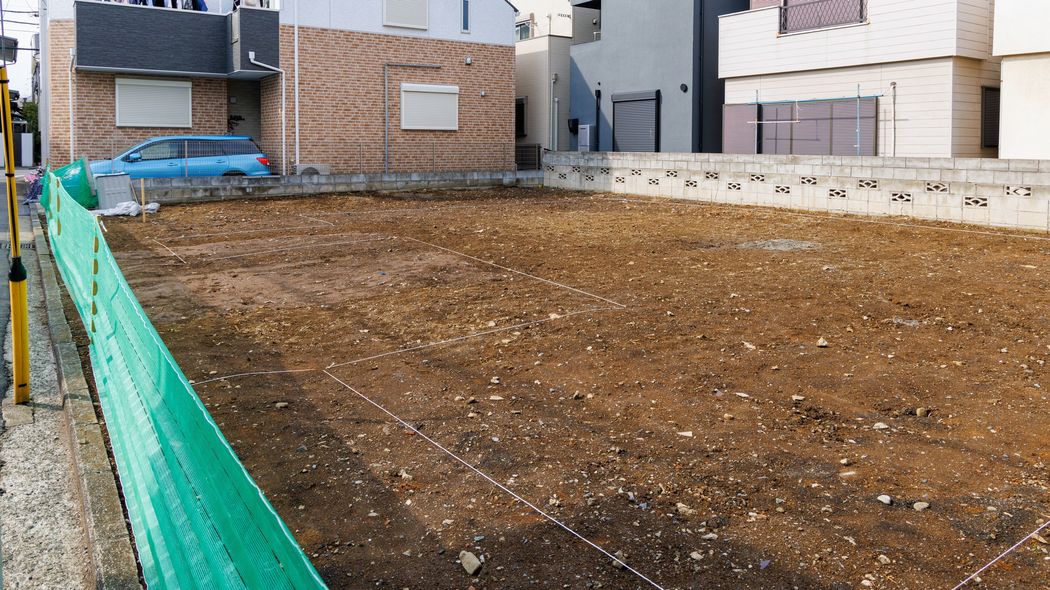
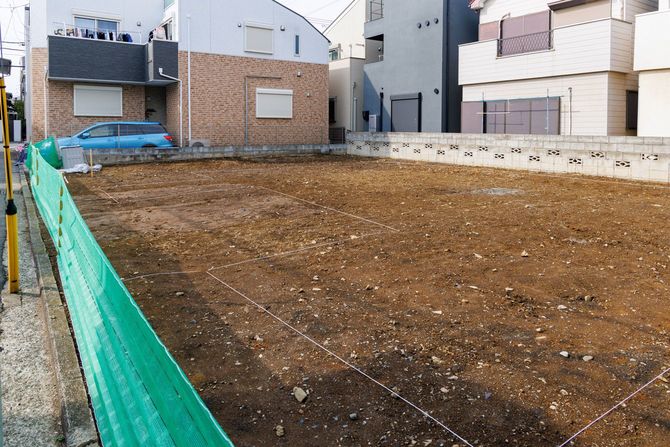
実家を建て替え、終の住処に
「自宅は30年ほど前に中古で買った戸建てです。だいぶ傷んできたので、ちょうど買い替えたいと思っていたところ、実家を相続することになりました。実際に相続するまではその方法は考えていなかったのですが、買い替えるのなら実家に住めばいいじゃないかと思ったんです。
自宅と実家は最寄り駅が同じで、駅に近いのは実家の方。土地の広さは倍以上あり、三方が道路に面していて道路付けもいい。実家の方が土地としての条件がよいことが決断の理由です。ただし、建物は築50年以上と古いので、解体して、建て直すことにしました」
建築費は夫の退職金や貯蓄から出して現金一括払い。バリアフリーで断熱等級6にするなど老後の生活がしやすい設計。また、敷地の一部を駐車場にして、その収入を老後の生活費の足しにする計画です。
「これまで貯めてきたお金を建築費に使うことに少し不安もあります。でも、引っ越しが終わったら自宅を売って、老後の生活資金に充てる予定です。新しい家で暮らすのは今後20年ほどになりそうですが、築20年程度の家ならそれなりの値段で売ったり貸したりできると思うので、将来、介護施設に入る資金にもできるかなと」
自分のこれからの暮らしについても考えた上での選択でした。