マイページ







何が最適解かは家庭によって違う
生命保険が「最強の相続対策」と言われるのは、非課税枠があるからだけではありません。節税以外にも、大きく次のようなメリットがあります。
一つは、遺産分割を待たずにまとまった現金を確保できること。
たとえば一時払いの終身保険などを活用しておけば、亡くなった後、受取人が保険会社に請求することで、それなりの額の死亡保険金が入ってきます。これは、残された家族の生活資金としても、相続税の納税資金としても役立ちます。
もう一つは、死亡保険金は原則として「受取人固有の財産」になるということです。相続遺産は、遺言書がない場合、相続人同士で話し合って分け方を決めなくてはなりません。ところが、死亡保険金ではあらかじめ受取人が指定されています。そのため、渡したい相手へ一定の金額を直接残すことができるのです。
以上を踏まえると、相続対策としての生命保険には「4つの使い方」が見えてきます。何が最適解かは、家庭によって異なります。私たち税理士は税負担を軸に考えますが、弁護士であれば相続争いを防ぐことをより重視するなど、専門家によっても着眼点は変わります。
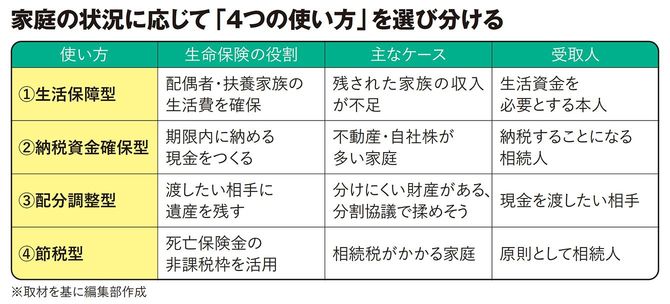

大切なのは、それぞれの家庭の事情に応じて4つの使い方を選び分け、適切な受取人と保険金額を設定することでしょう。もちろん、複数の使い方を組み合わせるという方法もあります。以下、一つずつ見ていきましょう。
①生活保障型
「残された家族の生活を守ること」を目的とした使い方です。生命保険の本来の役割と言えるでしょう。
特に、高齢の夫に先立たれたとき、残された妻にとって老後の生活は大きな不安になりえます。お子さんとの関係性にもよりますが、住む場所と、一定の生活資金の確保は必須と言えます。
保険金の受取人を配偶者に設定するのは、節税だけを考えるとメリットが薄いと〈非課税枠だけではもったいない…誰に、いくら残す?「生命保険」4つの使い方〉で解説しましたが、生活資金を確実に残すという観点なら大いに意味を持ちます。
生命保険のよいところは、繰り返しになりますが、「受取人自身の財産になる」こと。配偶者本人が使える生活資金を、固有の財産として確保できる点に価値があるのです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント