マイページ







判断の鍵は実家の築年数
売るか持つか、後悔しない出口戦略
1981年5月末までに建った家かどうかで決める
親が住む実家を、生前に売るべきか、それとも相続後に売るべきか、というご相談をよくいただきます。
たとえば、5000万円で購入した実家が、8000万円で売れるとすると、譲渡益は3000万円です(取得費や売却費用などを考慮しない単純計算)。親本人が生前に売却すれば、「マイホーム3000万円控除」を受けられるので、差し引きゼロとなり、税金はかかりません。ところが、亡くなった後、別の場所に住む子どもが実家を相続して売却した場合、この3000万円控除は使えません。あくまで自分が住んでいる家を売った場合の特例だからです。この場合、所有期間が5年を超える長期譲渡なら3000万円の利益分に約20%の税金がかかりますから、およそ600万円の相続税を納めることになります。
この判断の分かれ目になるのが、建物の築年です。昭和56(1981)年5月31日以前に建てられた戸建てであれば、相続後に売却しても、空き家特例によって、先ほどの3000万円控除を使える可能性があります。
しかも、相続人が複数いて共有で相続すれば、この3000万円の控除枠は、それぞれが適用条件を満たせば相続人の人数分利用できます。2人で相続すれば合計6000万円。3人の場合も上限は6000万円ですが、4人以上であれば1人あたり2000万円ずつ上乗せされます。同居していない子にもあえて共有で相続させ、この特例を人数分使ったほうが、結果として得になるケースもあるのです。
一方、それより新しい建物やマンションは、この空き家特例の対象になりません。この場合は、本人が住んでいるうちに売却し、先ほどのマイホーム3000万円控除を使うのが基本と考えています。生前に売ると、不動産として相続する場合の評価減は受けられずに、現金として相続することになるため、どちらが得かは、両方のパターンで試算しないとわかりません。売り方一つで、手元に残るのが数百万円変わることも珍しくないのです。
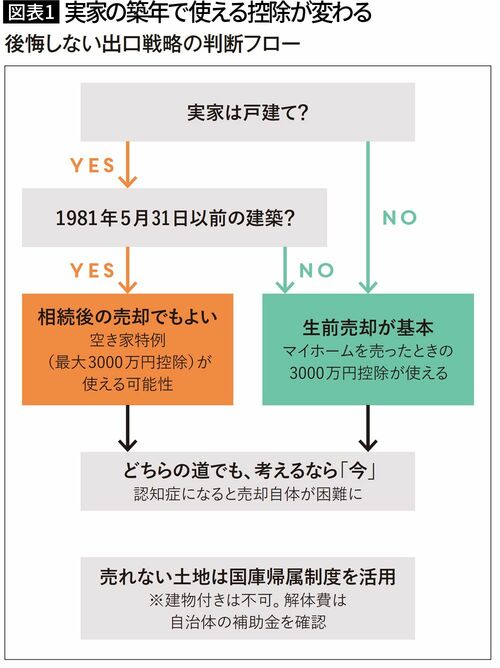

空き家特例には、絶対に外せない条件もあります。相続から売却まで、一日でも人に貸してしまうとアウトなのです。また、売却額は1億円以下という上限もあり、ここにも落とし穴があります。売買時に受け取る固定資産税の精算金を売却額に含めた結果、1億円をわずかに超えてしまい、特例が受けられなくなる方もいます。ぎりぎりの金額での売却は要注意です。
いずれの道を選ぶにしても、検討するなら今のうちです。親が認知症になってしまうと、不動産の売却そのものが極めて難しくなりますから、元気なうちに、家族でしっかり方針を話し合っておくことが大切です。
ここまで相続税がかかることを前提にお話ししてきましたが、そもそも遺産総額が基礎控除額以下で、相続税がかからないご家庭でも、油断はできません。固定資産税や修繕費、解体費用まで考えると、実家の価値がマイナスになってしまう方も多いのです。使い道のない土地は、相続土地国庫帰属制度を使って国に引き取ってもらう選択肢もありますが、建物が残ったままでは使えません。その場合、解体費用には自治体の補助金が出ることもあるので、確認することをおすすめします。
不動産にまつわる相続税対策では、まず正しい知識を身につけることが大切です。誤った情報のまま家族会議を始めてしまうと、話がかえってこじれてしまうことも少なくありません。思い込みやあやふやな情報ではなく、正しい知識を土台にする。それが後悔しない不動産相続への、一番の近道だと私は思います。
※本稿は、雑誌『プレジデント』(2026年9月18日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント