マイページ







老人ホーム前の同居が数千万円の分かれ目に不動産節税でハマりがちな落とし穴
亡くなった日の空室が評価減を消してしまう
アパートや賃貸マンションをお持ちの方から「空室があると評価減が適用されなくなると聞きますが、本当でしょうか」というご相談をよく受けます。結論から言うと、その通りです。
賃貸物件の評価減は、人に貸しているため、その分、自由に売れない不便さを考慮して認められているものです。ですから、この評価減は一室ごとに判断されます。相続開始時点で空室になっている部屋については、原則としてこの評価減の対象外になります。
ただし例外もあります。たまたま退去者が出て、継続的に新しい入居者を募集している場合、実質的に賃貸しているものとみなされ、評価減が認められることがあります。ここで判断の目安になるのが、空室の期間です。国税庁が示す目安は、およそ1カ月です。実務の現場では、2〜3カ月くらいまで認めてもらうよう求めることもありますが、目安はあくまで1カ月とお考えください。
実際には期間だけでなく、以前から賃貸を続けていたか、退去後すぐ募集を始めたか、空室中に別の用途に使っていないか、相続後も賃貸を続けているかなど、総合的に判断されます。
これはアパートや賃貸マンションの話ですが、一戸建てをまるごと人に貸している場合は、もっと厳しくなります。相続開始時点で空室であれば、たとえ入居者を募集し続けていたとしても、評価減の適用は認められません。
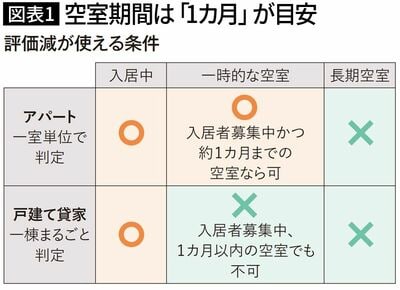

なぜアパートと一戸建てで扱いが異なるのか。その理由は、売却のしやすさにあります。アパートで複数の部屋のうち一部屋が空いている場合でも、残りの部屋に住んでいる方に立ち退いてもらうのが大変だという事情に変わりはありません。空室が1室でも、売りにくさという意味では満室と大きく変わらないのです。
一方、一戸建てが完全に空いていれば、いつでも自由に売却できます。だからこそ、評価減を認める理由がなくなる、という考え方です。
判定はすべて、相続開始(亡くなった日)の時点の状況で行われます。相続が近いとお感じの方は、空室を長く放置せず、早めに次の入居者を決めておくことをおすすめします。
評価額最大80%減がなくなる6つの落とし穴
小規模宅地等の特例は、亡くなった方の自宅や事業用の土地について、評価額を最大80%まで減額できる、非常に有利な制度です。ですが、この特例には細かい条件があり、知らずに手続きをすると、使えるはずだった減額がまるごと消えてしまいます。私がこれまで見てきた中で、特につまずきやすい6つのケースを紹介します。
1つ目は、遺産分割が申告期限までに決まらないケースです。相続税の申告期限は、亡くなった日から10カ月です。この期限までに遺産の分け方が決まっていなければ、小規模宅地等の特例を使わずに申告しなければなりません。申告時に「3年以内の分割見込書」を提出しておき、後から分割が決まれば、払いすぎた税金を取り戻す手続きもできますが、これがなかなか大変な手続きで、慣れていない専門家が担当すると、うまく進まないことも少なくありません。相続の準備は、できるだけ早く始めてください。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント