マイページ



「103万の壁」を超えた大学生の息子
会社員の田中修一さん(50代・仮名・年収700万円)には遠方の大学に通うため下宿している大学4年生の息子・翔太さん(22歳・仮名)がいます。翔太さんは親である修一さんから仕送りを受けながら、塾講師のアルバイトで生活費の一部を賄っています。
翔太さんが大学1年生の年、修一さんは年末調整で「扶養控除」を受けていました。扶養控除とは対象となる扶養親族がいる場合に受けられる所得控除で、16歳以上の子などが対象になります。特に、大学生年代(19歳以上23歳未満)の子は「特定扶養親族」に該当し、控除額が63万円と大きくなっています。
ただし、子がアルバイトなどで一定額以上の収入を得ている場合には、親は扶養控除を受けられません。翔太さんがアルバイトを始めたのは入学直後の4月。初年度の年収は4月から12月までの9カ月分だったため多くはなく、扶養控除の要件を満たしていました。
しかし、大学2年の年には翔太さんの年収は120万円に上がりました。当時親が扶養控除を受けられる子どもの年収の上限は103万円。翔太さんが「103万円の壁」を超えてしまったため、修一さんはその年、扶養控除を受けられませんでした。
「どうせ昨年と同じ」で年末調整を提出
修一さんが仕送りの額を増やすことは難しく、翔太さんにアルバイトの時間を減らしてほしいと言うのはためらわれました。そして、以降は「息子の年収が多いので扶養控除は受けられない」という認識を持っていました。
2026年の年末調整の時期。前年と状況が変わっていなかった修一さんは、年末調整の書類にも前年と同様の記入をして会社に提出しました。

その後、昼休みに同僚と話をしていたときのこと。
「田中さんのところ、息子さん下宿して大学通ってるんですよね。アルバイトはしているんですか?」
「してるよ。仕送りだけじゃ足りないみたいでね。塾講師のアルバイトで年間140万円くらい稼いでるよ」
「それなら、『特定親族特別控除』の対象になるかもしれないですね」
「特定親族特別控除?」
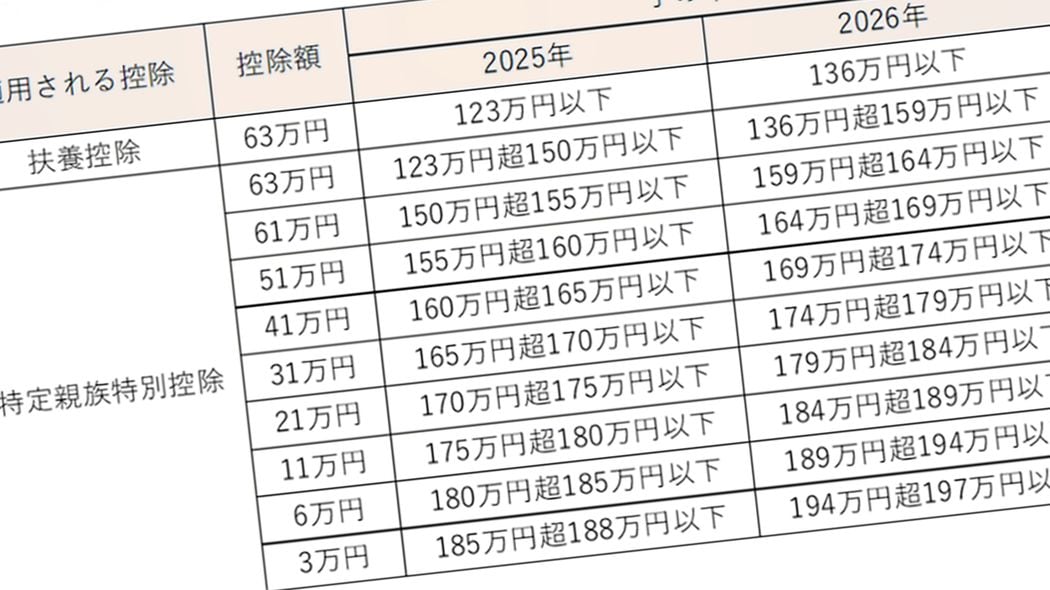
同僚によると、子どもが扶養控除の対象となる年収を超えても、親が控除を受けられる制度が新設されたというのです。
修一さんが調べてみると、子どものアルバイト収入が年間140万円程度であれば、特定親族特別控除により63万円の所得控除を受けられることがわかりました。しかも、この制度は2025年から始まっていたため、前年も控除を受けられた可能性があります。
【Close-up:「年末調整」で取り戻せるお金】の関連記事はこちら
・申請を忘れるのは損…FPが「ゴミ箱に捨てている人は少なくない」と指摘する"節税効果を期待できる"書類の名前