マイページ

「特定親族特別控除」の見落としで10.8万
2025年、親が扶養控除を受けられる子の年収が引き上げられると同時に、特定親族特別控除が導入されました。生計を一にする19歳以上23歳未満の親族(主に大学生年代の子)がいて、その親族の所得が一定の範囲内にある場合に受けられる控除です。
子の年収が扶養控除の対象となる年収を超えても、一定額に達するまで、親は特定親族特別控除を受けられます。
控除の最大額は扶養控除と同様の63万円です。子の年収が一定額を超えると控除額が段階的に減る仕組みになっており、親の税負担が急激に増えることを緩和しています。
子の収入が給与所得のみの場合、年収に応じて親が受けられる控除は次のようになります。
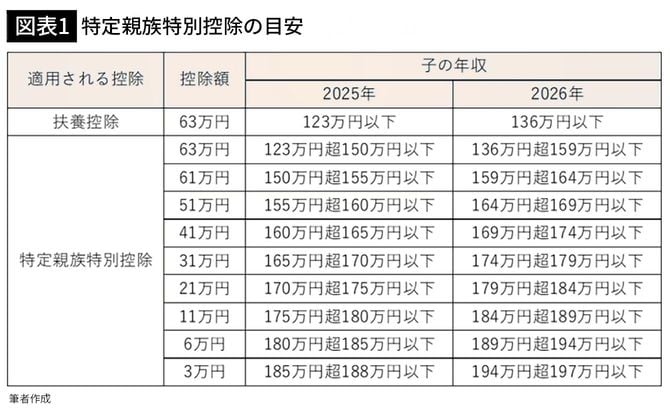

修一さんが翔太さんの年収を確認したところ、2025年、2026年とも約140万円でした。つまり、両年とも特定親族特別控除により63万円の控除が受けられます。
修一さんの年収は700万円で、妻は専業主婦です。社会保険料控除を110万円と仮定し、基礎控除や配偶者控除を考慮すると、修一さんの所得税率は10%になります。特定親族特別控除63万円を適用すれば所得税が約6万3000円軽減され、住民税の軽減額約4万5000円と合わせて、年間約10万8000円の節税につながります(復興特別所得税を除く概算)。
大学生の場合、これまでは親の税負担が増えないよう、アルバイト年収を抑えるケースが多くありました。特定親族特別控除の導入により、子どもがアルバイト収入を増やしても、親の税負担が急激に増えることは避けられるようになったのです。
年末調整で見落としやすい控除
年末調整で受けられる所得控除には、他にも以下のようなものがあります。
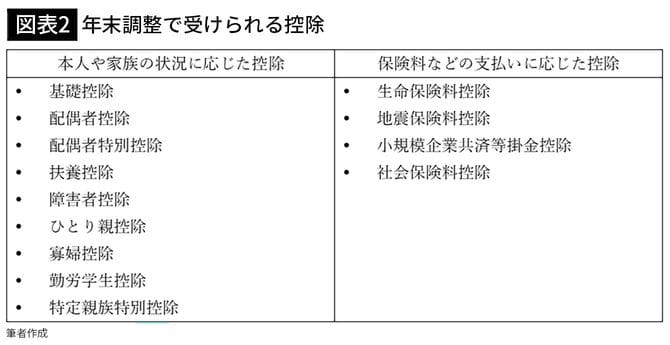
適用を受けるには、控除の種類に応じた申告書に必要事項を記入して提出する必要があります。特定親族特別控除の場合は、「給与所得者の特定親族特別控除申告書」の欄です。記入を忘れると、控除が適用されず、税金を多く払うことになりかねません。
なお、「扶養控除」や「ひとり親控除」などの対象になるかどうかは、原則としてその年の12月31日の現況で判断します。たとえば、年末調整の書類を提出した11月には婚姻中だった人も、12月31日までに離婚が成立し、要件を満たしている場合に「ひとり親控除」や「寡婦控除」が適用されます。
対象となる生命保険料を払っていれば生命保険料控除、iDeCoの掛金を払っていれば小規模企業共済等掛金控除も受けられます。これらの控除は「給与所得者の保険料控除申告書」で申告し、控除証明書を勤務先の案内に従って提出します。
社会保険料控除では、支払った社会保険料の全額が控除の対象となります。給与から天引きされている社会保険料は自動的に対象となるため、改めて申告する必要はありません。一方、給与天引き分以外に、家族の社会保険料などを支払っている場合には、その分も社会保険料控除を受けられます。
例えば、大学生の子どもの国民年金保険料を親が支払っているケースです。この場合には、「給与所得者の保険料控除申告書」に記入し、社会保険料控除証明書などを提出しましょう。
2026年度の国民年金保険料は月額1万7920円です。12カ月分を支払った場合、約21万5000円の所得控除を受けられます。所得税率10%、住民税率10%の人なら、合わせて約4万3000円の節税につながります(復興特別所得税を除く概算)。