マイページ



※本稿は、水上克朗『56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択』(オレンジページ)の一部を再編集したものです。
「年金は増えた」のに夫婦の時間は戻らなかった
「どうせなら、年金はできるだけ増やしてからもらったほうが得だって」
64歳の頃、浅井さんは、奥さんの知世さんと晩酌をしながらそんな風に話し合っていました。浅井さんは地方の食品卸会社に40年以上勤めた、ごく普通の会社員でした。
派手な浪費をするタイプではありません。むしろ慎重で、堅実。「老後にお金が足りなくなること」を強く恐れる性格でした。
60歳を過ぎた頃から、テレビやネットでは「老後2000万円問題」「人生100年時代」という言葉が盛んに流れるようになっていました。
「長生きしたら、年金だけでは足りない」
「年金は繰り下げたほうが得」
「老後破産に備えろ」
そうした情報に触れるたび、浅井さんは次第に不安を募らせていったのです。
65歳から受け取れるはずだった浅井さんの年金は、月16万円ほど。2歳年下の妻、知世さんは専業主婦だったため、年金は月6万7000円程度の見込みでした。夫婦合わせても月22万円台。
「これでは、将来施設に入ることになった時に困るかもしれない」
「長生きしたら、医療費も介護費もかかる」
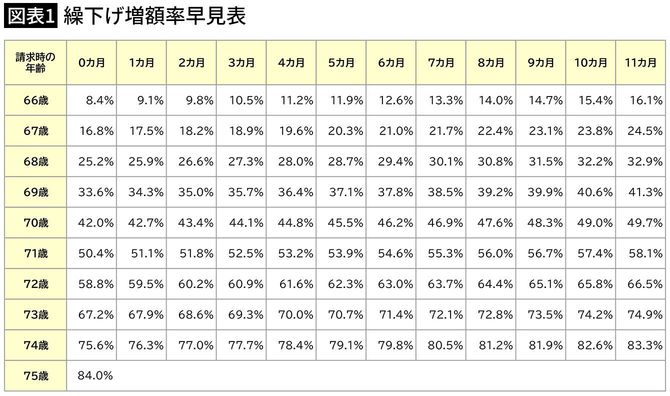

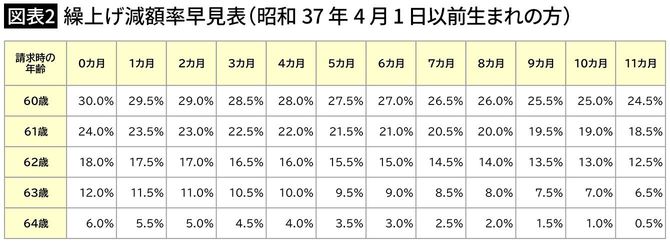
夫婦の年金は22万円→31万円に増額
そう考えた浅井さんは、65歳を過ぎても働き続ける決断をします。
幸い、会社には再雇用制度がありました。給料は大きく下がったものの、働けないわけではありません。そして浅井さんは、「どうせ働くなら、その間は年金を受け取らず、70歳まで繰り下げよう」と考えたのです。
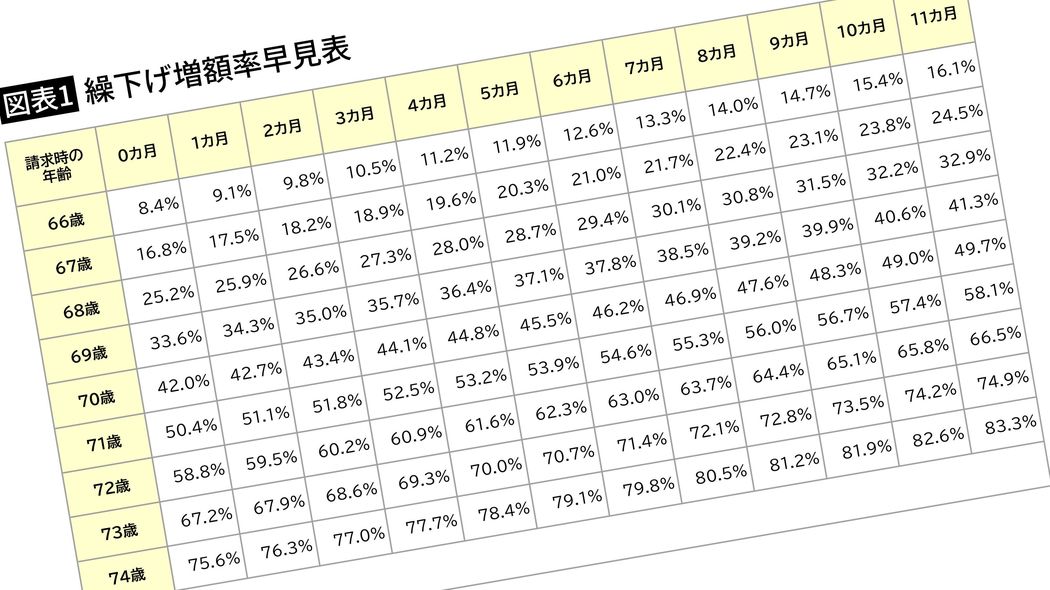
年金は繰り下げるごとに増額されます。70歳まで繰り下げれば、42%増。月16万円だった年金は、約22万7000円まで増えました。
一方、それまで働いた経験がほとんどなかった知世さんも、「少しでも家計の足しになれば」と、近所のスーパーでパートを始めました。立ち仕事は楽ではありません。それでも知世さんは、「お父さんばかり働かせるわけにはいかないから」と笑っていました。
そして知世さん自身も、68歳まで年金を繰り下げたのです。結果、知世さんの年金は月8万4000円ほどになりました。
70歳と68歳になった時、ついに浅井さん夫婦は、満を持して年金生活に入ります。夫婦合わせて、月31万1000円。
「これなら余裕だな」
「たまには旅行にも行けそうね」
「これからは夫婦でゆっくりしよう」
長年の不安から解放されたように、浅井さんは胸をなで下ろしました。
しかし、そのわずか数週間後でした。知世さんが自宅で突然倒れたのです。