マイページ

共働きほど申告忘れがイタい「扶養控除」
扶養控除とは、所得税法上の扶養親族がいる場合に、所得税や住民税の計算時に一定額を所得から差し引くことができる控除です。生計を一にする配偶者以外の親族(6親等内の血族および3親等内の姻族)を扶養している場合に適用できます。
なお、同居が原則ではあるものの、離れて暮らしている場合でも仕送りなど生活費を負担している場合には、生計を一にしていると認められます。
例えば、大学進学のために別居している子どもがいれば適用できますし、義理の両親と生計を一にしている際も適用できる場合があります。なお、配偶者には扶養控除ではなく、前述した配偶者控除が適用されます。
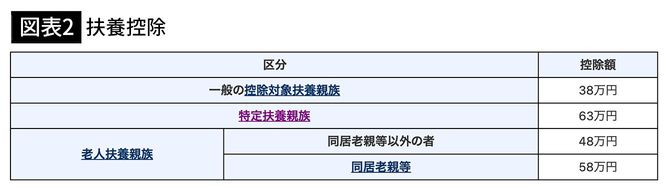
適用される扶養控除額は以下の通りです。生計を一にする16歳以上19歳未満の子どもがいる場合で38万円、19歳以上23歳未満の子どもがいる場合は特定扶養親族に該当し63万円を適用できます。

扶養親族に関連する改正点
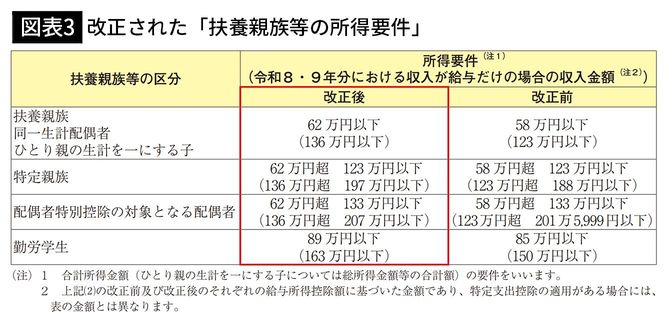
なお、この扶養控除について、令和8年分から扶養親族等の所得要件が改正されています。
例えば、アルバイトを行う大学生(19歳以上23歳未満)で、給与収入が年間163万円以下(所得89万円以下)の場合、アルバイトを行う高校生(16歳以上19歳未満)で給与収入が年間136万円以下(所得62万円以下)の場合は、扶養控除の適用となります。
「アルバイトで稼ぎすぎた」と子どもから言われた場合でも、実際の収入がどれぐらいか確認すべきです。
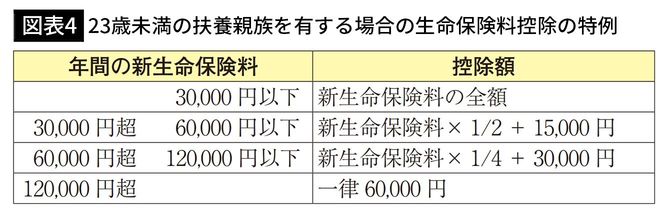
もうひとつ忘れてはならないのが、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設です。
23歳未満の扶養親族を有する場合、令和8年および9年分の一般生命保険料控除の控除額は、以下の通り増額されています。子どもが加入する保険の保険料を親が支払っている場合には、一般生命保険料控除が最大2万円増額となる場合がありますので、保険料控除の証明をしっかり確認してください。
それでは、扶養控除が適用できる場合、実際にどのぐらい所得税や住民税が下がりそうか確認していきましょう。