マイページ






壱番屋は新たなチャレンジへ
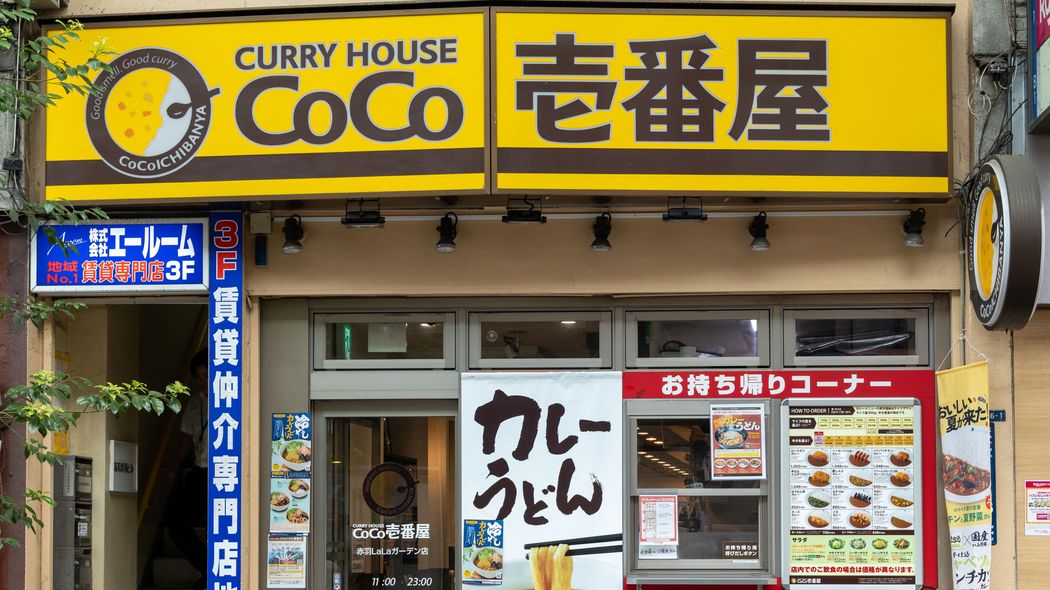
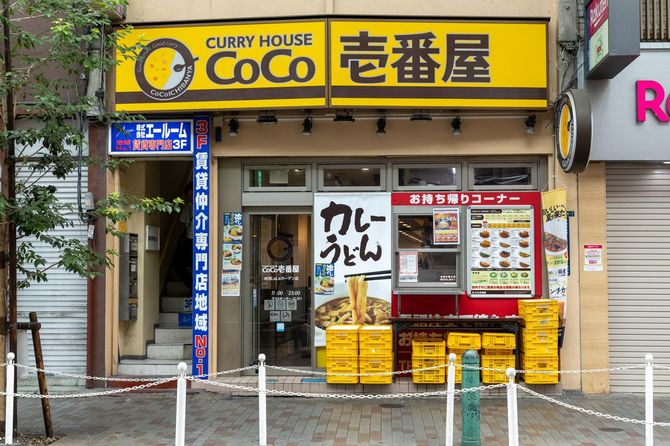
ハウス食品グループ本社(以下、ハウス)が子会社であるCoCo壱番屋(以下、ココイチ)を運営する壱番屋の株式の売却を検討するとの報道(日本経済新聞)が8月末にありました。
その報道があった日の壱番屋とハウスの株価の値動きは興味深いものでした。壱番屋の株価が前日比150円アップ(15.9%)でストップ高の1091円となり、ハウスも7%高の4000円をつけました。
ハウス株の上昇に背景にあったのは、壱番屋株の売却益の計上や資本効率化への期待が主な理由でしたが、切り離される側の壱番屋がストップ高となったのはなぜか。
壱番屋の財務内容と現状
両社の財務内容をチェックしてみましょう。壱番屋は良い内容です。2026年2月期の決算では、株主が注目するROE(自己資本利益率)の数値が比較的高く8.0%でした。
一方、ハウスは2.5%とかなり低い状態。そういった状況で、壱番屋の株式を売却すると、その売却益は入るものの、よほど良い再投資先がない限りは、ハウスはさらにROEは低くなります。
それでもハウスが壱番屋の売却を検討するのは、親子上場に対する投資家の批判とともに、ココイチの成長懸念がある、と報じられています。これまでハウスは壱番屋を通して海外戦略を推し進めようとしましたが、苦戦しています。とくに中国では、厳しい状況が続いています。同国での壱番屋の売上高は前期比でマイナス5.8%です。
壱番屋は、国内でも値上げにより客離れが激しいと言われています。私が顧問を務める企業が愛知県一宮市にあり、そこにあるココイチ店を定期的に利用します。そこで、単価の上昇や、客数の減少を肌で感じていました。実際、決算短信では、客数は前期で3.5%の減少です。
しかし実は、客単価は4.2%上がっており、壱番屋の売上高は前期比7.4%増加の655億円となっています。営業利益は前期比4.3%減の47億円です。売上高営業利益率(本業でどれだけ効率よく稼げているかを示す指標)は前期より落ちていますが、ある程度うまく経営していると言えます。
損益計算書の中身を見ると、今説明したように営業利益は前期比マイナスですが、これも、原材料費などの売上原価が上がっているのではなく、販管費とくに人件費の増加が主な原因です。その点では、来店客数が減り、客単価が上がるという戦略は、人手不足に対応したものと判断でき、理にかなっていると言えます。
その戦略は重大な経営判断になりますが、客数が減れば、対応する人も少なくて済みます。高級ホテルが比較的高い客単価を維持して、客数を減らしても採算を確保できているのと構図は似ています。