マイページ

同じ業界でも、ビジネスモデルは全く違う
これら断片的な情報から現時点での市場シェアを推定するとUber Eatsが60%台をキープしつつもロケットナウの躍進でシェアを落とし、出前館とロケットナウがそれぞれ20%近いシェアを分け合っている。2026年夏時点での最新の競争地図はこれに近い状況だと思われます。
お楽しみはここからです。この3強の戦いは面白いほど非対称な戦いになっています。価格が違い、利益が違い、資本水準が違い、投資規模が違います。
日本市場から巨額の利益を吸い上げているUber Eatsの牙城を崩そうと、巨大資本を背景にロケットナウが巨額投資で価格を下げ、出前館がそのやり方に体力がもつ範囲内で対抗しているのが戦略の基本構図です。
その激戦の行方次第で、近い将来の日本のデリバリー市場の大きさも価格水準も変わります。一社ずつ状況を説明しましょう。
【1】Uber Eatsのビジネスモデル
Uber Eatsをひとことで表現すると「注文者―飲食店―配達員」を巨大なリアルタイムネットワークでつなぐサービスです。
日本最大のユーザー数、飲食店数、配達員数を有し、その規模が経済学でいうネットワーク外部性に支えられることで競合の挑戦をはねつけます。
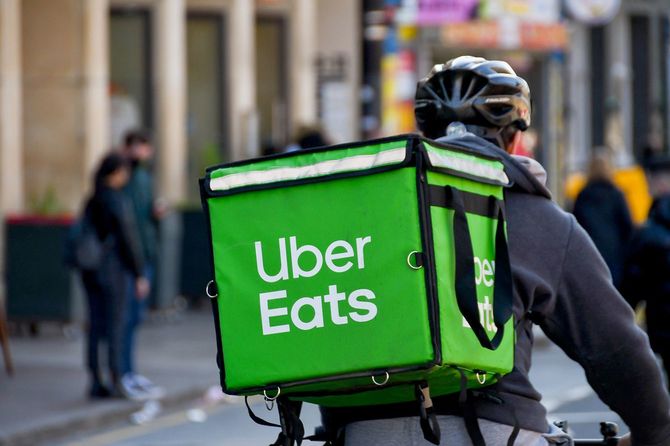

Uber Eatsの強さの根源
加盟店向けの公式な説明では加盟店がUber配達パートナーを利用する場合は、Uberは35%の手数料を受け取っています。
これは私たち利用者がUber Eatsを使う基本的な利用スタイルでもありますから、そこからUberが受け取る利益は巨額なものになります。圧倒的に強いプラットフォームだからこそできる料金設定です。
結果としてUber Eatsの価格は飲食店で食事をするよりも高くなります。飲食店も利益を出さなければいけません。
モデルケースを提示しますと店内で1000円で食べられるメニューもデリバリーではアプリ提示価格が1200円、そこに近距離の場合で送料が200円、サービス料が10%の120円上乗せになり、利用者の支払い総額は1520円になります。
Uber Eatsをよく使う人はこれが基本だと思っています。「Uberだとちょっと高いけれど外出しなくて便利だし、雨の日はこれに限る」という感覚です。
そして日本市場ではコロナ禍にこの基本的な価格モデルが加盟店、利用者双方に定着したので、つい2年前まではこの感覚が普通でした。
上記のモデルケースを分解して説明すると、加盟店は店内飲食だと1000円のメニューを1200円で販売し、Uberに35%の手数料を支払うのでお店の取り分は780円になります。店内飲食ほどは儲かりませんが、これまで機会損失になっていた部分の追加売上だと思えばプラスでしょう。
配達員の受け取りは天気や繁忙度合で変化しますが、ならしてみれば500円程度でしょう。
差し引き、Uber Eatsはこのモデルケースだと240円を粗利益として受け取ります。これが月間アクティブユーザー395万人分、毎月積みあがっていきます。このようにしてUber Eatsは日本市場で巨額の利益を上げているのです。