マイページ







今年6月、中国が人民元の通貨レート弾力化に踏み切った。中国の経済力から考えて人民元は安すぎるとの批判に応えた格好である。
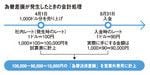
為替差損が発生したときの会計処理
人民元が本格的に上昇した場合、中国の輸出企業は痛手を負うことになる。最近は中国国内で賃上げの動きも広がっており、元高が一段と進めば、業績悪化につながる可能性が高い。しかし、政府・金融当局による大幅介入とみられる動きもあり、小幅な値動きにとどまっている。
そこで今回は、為替変動が企業収益に与える影響について整理しておきたい。
海外に輸出を行っている日本企業は、円安なら売り上げが増え、円高では売り上げが減る。たとえば1000ドルの売り上げがあった場合、1ドル=100円なら「1000×100」で10万円だが、1ドル=90円の円高になると「1000×90」で9万円になってしまう。だから輸出企業にとって円高は逆風となる。
ここまでは企業人にとって釈迦に説法であろう。そこで会計処理について話を進めよう。
日々の売り上げは試算表に記入する必要があるが、商いには当然のことながら決済が後日になる売り掛けもある。たとえば1ドル=100円の日に1000ドルの売り上げがあった場合、売り上げと同時に入金があれば、売上金額は10万円だ。しかし入金が1カ月後であれば、その日まで売上代金は確定しない。
そこで多くの企業では、外貨ベースでの売り上げを円換算して会計処理を行っている。それというのも、試算表の通貨単位は円が原則だからである。その際には実勢に合わせて社内レートが用いられることになる。
社内レートの決め方はさまざまで、直近の一定日のレートや、過去一定期間の平均レートを使う例などがある。合理的な根拠があり、監査人が認めるものであればいい。しかし、社内レートはあくまでも便宜上のものであり、実際に入金された際のレートと異なることは珍しくない。
たとえば、1ドル=100円の社内レートで1000ドルの売り上げがあれば、10万円と計上しておく。しかし、実際の入金時のレートが90円なら9万円となって差し引き1万円の損が発生する。これは「為替決済差損」として損益計算書(P/L)の営業外費用に計上される。
また、期末に外貨建てによる未決済の売掛金などの資産がある場合も、決算日のレートで換算する。そこで差損が発生していれば、やはり損益計算書の営業外費用に計上する。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます