マイページ

誤解されがちですが、「犯罪収益を“お布施”と呼べば非課税になる」わけではありません。税務では名称ではなく実態を見ますので、犯罪で得た100万円を宗教法人に入れたからといって、その瞬間に正当なお金へ変わるわけではありません。
では実際には、どうやってお金が“正当”になるのでしょうか。
ポイントは、お金の出所を「たどれなくする」ことにあります。一般の商取引であれば、100万円の売上には100万円分の商品やサービスの提供という裏付けがあり、仕入れや納品の記録から取引の実態を確認できます。
ところが宗教活動に伴う喜捨金は、対価性や市場価格との比較が難しく、「誰が、何に対して、いくら払ったのか」を客観的に検証することが困難です。1万円のお布施と100万円のお布施のどちらが適正か、外部からは判断がつきません。この性質を利用し、犯罪収益を匿名の信者からの寄付として法人に受け入れれば、資金の出所は「多数の信者からの喜捨」という説明の中に埋もれてしまいます。
さらに、法人の帳簿に「宗教収入」として計上された資金は、次に役員報酬や業務委託費、施設の建設費といった名目で法人から外部へ支払われます。この段階では、宗教法人という実在の組織からの正規の支払いという形式が整っているため、受け取った側の手元にあるお金は、表面上は真っ当な収入として見えることになります。
つまり、お布施と呼んだから正当になるのではなく、資金の流れを見えにくくすることで、悪用の余地が生まれるわけです。
昔から反社会的勢力は「フロント企業」というものを利用してきました。裏で反社が糸を引きながら、表向きは真っ白な会社に見せるという手口です。しかし、現在、金融機関は反社会的勢力に関する情報を収集・データベース化し、警察などとも連携しながら、反社会的勢力を金融取引から排除する態勢を整えています。
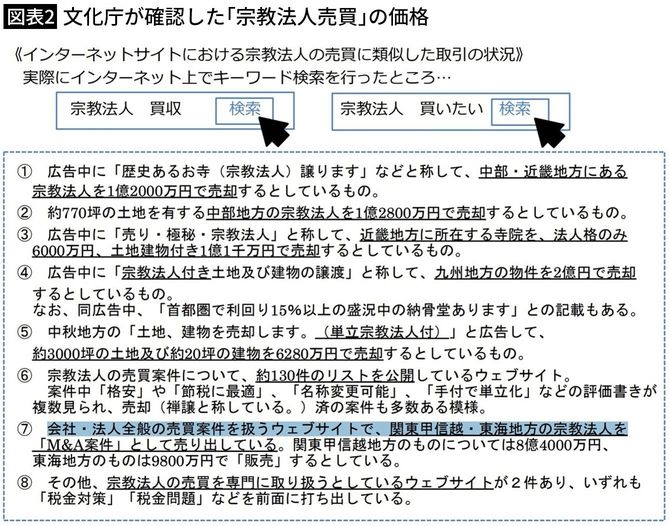
宗教法人は、そうした名簿の外にあり、「フロント企業を立てるよりも宗教法人の方が使い勝手が良い」と気づいた人間がいる、というのが私の見方です。

国税はこう動く
時たま話題になるインフルエンサーによる脱税では、SNSやプラットフォームの情報が税務調査の端緒(ヒント)になります。しかし、宗教法人の場合は、少し違います。