マイページ

なぜここまで優遇されているのかというと、宗教活動というものが経済の物差しでは測れないからです。
神社や寺院では、御朱印やお札、お守りなどが授与されます。こうしたものは、一般の商品と同じように「原価はいくらで、適正な販売価格はいくらか」という経済的な尺度だけで価値を測れるものではありません。お布施に至っては「お気持ちで」として百万円単位の金銭がやり取りされることもあります。
普通のビジネスなら「原価率がおかしい」と言われる世界ですが、宗教法人であれば通用するのです。この背景は様々ですが、一言で言ってしまえば、「信仰心に課税してはいけない」という考え方によるものでしょう。
何はともあれ、一般企業と比べて宗教法人には、課税されない、つまり“表に出にくい”お金があります。ですから、その性質を逆手に取ろうとする人間が現れる余地があるわけです。
「宗教法人を買う」とは、どういうことか
「宗教法人を買う」と聞いて、「寺を買うって、何を買うんだ」と思われるでしょう。会社を買収するなら株式を買えばよいですが、宗教法人には株式という概念がありません。
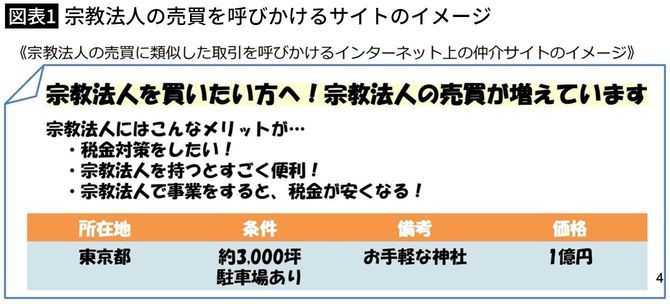
手順はこうです。金銭等と引き換えに代表役員や責任役員を交代させ、あるいは合併の手続きを経て、法人の運営権を手に入れます。文化庁はこうした取引を「宗教法人の売買に類似した行為」と呼び、「節税や税制優遇への活用をうたって、金銭などの対価と引き換えに法人内の地位を得る取引」と定義しています。
こうした取引が生じる背景の一つに、信者の減少や後継者不足があります。昔は檀家がいて、お盆にはお坊さんに来てもらい、お線香をあげて1万円のお布施を渡した。檀家からのお布施が、宗教法人の経済的な基盤でした。
しかし今、皆さんのご自宅で、この夏、お坊さんを呼びましたか? 呼んでいない家がほとんどでしょう。お墓の考え方も変わり、宗派を問わない墓地や樹木葬など、供養や墓の選択肢も広がっています。伝統的な寺社は、淘汰の波にさらされているのです。
その結果、全国に約18万ある宗教法人のうち、文化庁が「活動実態を確認できない」とする法人は、2025年末時点で5286法人に上る規模となりました。人口減少や信者減少、後継者不足などを背景に、宗教活動を停止して法人格だけが残っている神社仏閣などが相当数存在しているのです。
かつてのように収入を得られなくなった宗教法人にとって、「その法人格、買います」という仲介業者は、ありがたい存在ということが容易に推察できます。

なぜ宗教法人は「マネロンの装置」になり得るのか
「宗教法人を買ってマネーロンダリングに使う」と聞いても、その仕組みまでは浮かびにくいと思います。
そもそもマネーロンダリングとは、表に出せないお金、たとえば違法薬物の売買や詐欺などで得た犯罪収益、反社会的勢力の収益を、正当な収入であるかのように「表に出す」ことです。
では、なぜ宗教法人がマネーロンダリングに悪用されるリスクを指摘されるのでしょうか。