マイページ







カード支払いを止めてもサブスク契約は残る
70代の男性が亡くなったあと、遺族に残されたのは約30件のサブスク契約でした。男性はほぼ一人で事業を切り盛りしており、契約は個人名義と会社名義に分かれていました。何のサービスを、どこから申し込み、どの方法で支払っていたのか。手がかりの多くはスマホの中にありましたが、家族はロック解除用のパスワードを知りませんでした。
サブスクは、クレジットカードを止めれば一網打尽にできるとは限りません。支払いを止めても契約そのものは残り、あとから請求や督促が届くことがあります。確実に解約するには、原則として契約した窓口を突き止め、そこで手続きをしなければなりません。ところが、同じ動画配信サービスでも、公式サイト、スマホのアプリ、家電量販店、ケーブルテレビのオプションなど、入り口はいくつもあります。遺族にとっては、サービス名やユーザー名がわかるだけでは足りないのです。
スマホを開ければ、インストールされているアプリやメールの履歴から、契約中のサービスと窓口をかなり絞り込めます。しかし、この家族にはその最短ルートがありませんでした。幸い、クレジットカードの利用履歴は確認できたため、毎月あるいは毎年、請求してくる事業者を一件ずつ調べていきました。明細にサービス名ではなく決済代行会社の名前しか出ないケースもあり、約30件を整理するには大変な時間と労力がかかりました。
親のスマホが開かないことで困るのは、サブスクだけではありません。ネット銀行や証券口座、暗号資産、FXなど、家族が存在すら知らない資産に繋がる情報がスマホの中に隠れていることがあります。金額が大きいほど問題は深刻ですが、口座の存在がわからなければ、問い合わせることさえできません。いまやスマホは、連絡や写真の道具であるだけでなく、その人のお金の流れを記録した「デジタル金庫」でもあるのです。
夫のFX口座を探して半年を費やした妻
60代の夫を亡くした女性は、夫が家族に知らせずに使っていたFX口座を把握するまでに、半年以上を費やしました。口座にはまとまった資産が入っていましたが、女性はその所在も取引の状況も知りませんでした。スマホを開けないまま、「放っておけば損失が膨らむのではないか」という不安を抱え、通帳や郵便物などを漁って履歴を片っ端から調べ続けたそうです。
実際にどのような取引が残り、どの程度の危険があるのかは、口座を確認しなければ判断できません。だからこそ遺族は、最悪の事態を想像して動かざるをえませんでした。問題の本質は、夫がFXをしていたことよりも、家族が口座の存在と確認方法を知らなかったことです。生前なら数分で伝えられた情報のために、残された妻は半年もの時間を使うことになりました。
とはいえ親が元気なうちに、保有する資産をすべて開示してもらうのは無理な話です。何よりプライバシーがありますし、普通は残高まで知られたくないはず。ですから、「万一のとき、どこを見れば口座や契約がわかるか」。それだけは教えてもらうようにお願いしましょう。金額を共有することと、手がかりを残すことは別です。ここを分けて話せば、受け入れてもらえる可能性が高まると思うのです。
まず家族で確認したいのは、スマホのロックを解除するためのパスワードです。銀行や通販サイトなどにログインするためのパスワードとは一線を画します。スマホそのものを開けなければ、どのアプリが入り、どこから通知や請求が届いているのかを確認できません。反対に、端末を開ければ、すべてのパスワードを知らなくても、契約先や問い合わせ先を探す手がかりは大きく増えます。
通帳と一緒に保管する「スマホのスペアキー」
ただ、普段から家族間でスマホのパスワードを共有するのは、安全面からも現実的ではありません。そこで私は、「スマホのスペアキー」を準備しておくことを推奨しています。名刺大の厚紙に自分のスマホの型番とパスワードを記載して、パスワード部分だけ修正テープを2〜3回重ねて隠します。これを預金通帳や実印と一緒に保管するだけです。修正テープの代わりにマスキングテープを使うのも有効です。
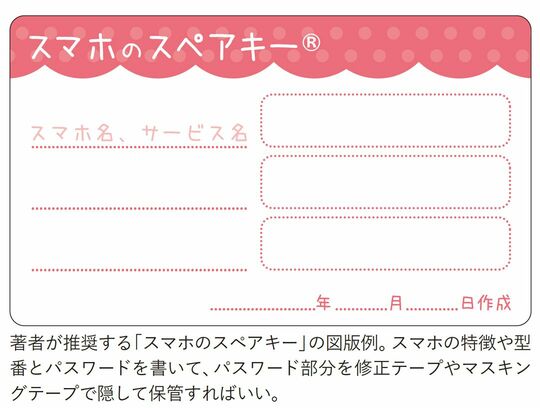

余力があれば重要な契約と資産の一覧も作っておきましょう。細かな残高までは不要です。主に使う銀行、証券会社、クレジットカード、携帯電話会社、動画や音楽などのサブスク、暗号資産やFXの有無がわかれば、家族は確認すべき先を見失わずに済みます。会社や屋号で契約しているものがあれば、それも分けて記してください。請求が月払いか年払いか、どのカードや口座から落ちるかまで書いておくと、解約漏れを見つけやすくなります。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント