マイページ







「最安の分け方」を私が勧めない理由
同じ財産、同じ家族構成でも、相続税の総額が1000万円以上変わることがあります。分かれ道は「一次相続での分け方」にあります。
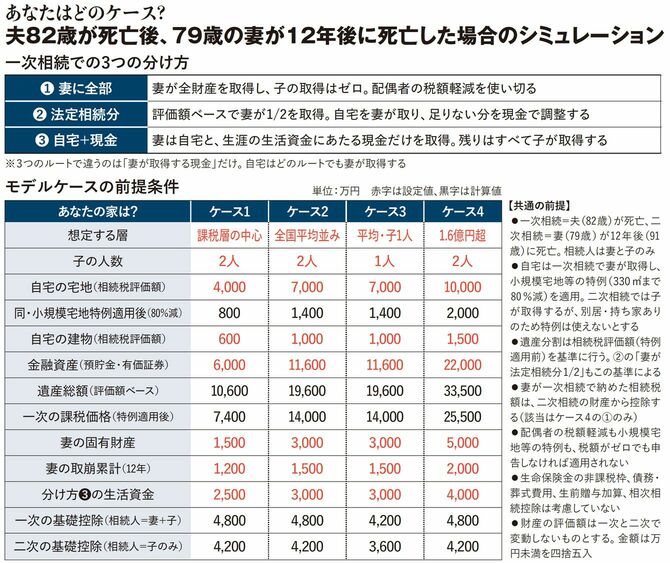
上記のモデルケースは、お父様が82歳で他界され、その12年後にお母様が91歳で亡くなったご家族です。一次相続での分け方を3通り用意しました。お母様がすべてを受け継ぐ「妻に全部」、評価額の半分を受け継ぐ「法定相続分」、自宅と生活資金の現金だけを受け継ぐ「自宅+現金」です。
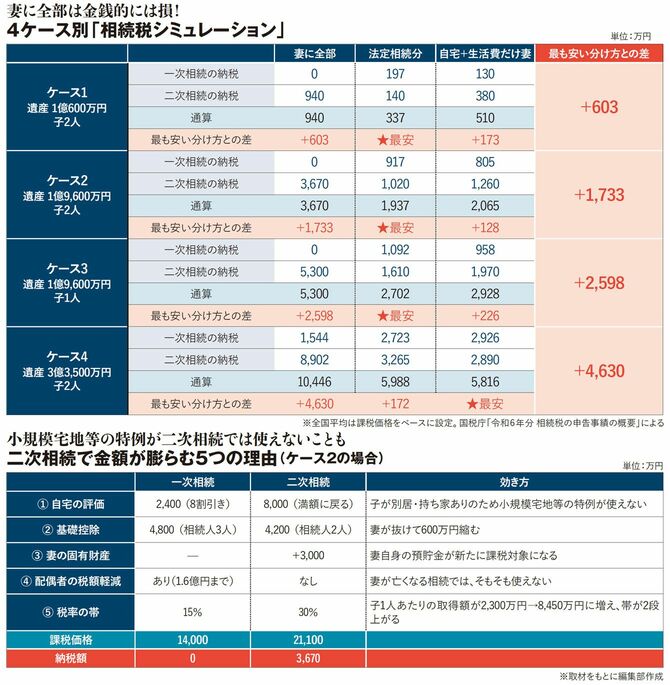
「妻に全部」を選ぶのは、お母様が全額を受け継ぐなら兄弟姉妹間で揉め事が起こりにくいことや、配偶者の税額軽減の大きさが決め手でしょう。一次相続時の相続税は0円です。「法定相続分」は「法律が定めた割合どおりに分けるのだから公平だ」という安心感から。相続税は917万円です。「自宅+現金」は暮らしに必要な分だけ残す考え方から。残りを先に移す分、二次相続で受け継ぐ財産は軽くなります。相続税は805万円です。
ところが、二次相続も含めて考えると順番が入れ替わります。2回の相続税を通算すると「妻に全部」は3670万円、「法定相続分」は1937万円、「自宅+現金」は2065万円。お得と思われた「妻に全部」が、トータルではいちばん多く払うことになり、いちばん安い「法定相続分」との差額は1733万円にもなります。

では、税理士として「いちばん納税額が安く済むケース」をお勧めするかと言えば、決してそうではありません。相続で最も大切にすべきは「勘定よりも感情」です。どんな選択をするかはご家庭ごとに違って当然であり、正解は1つではありません。コツは、ご家族がそれぞれに相手を思い、譲り合いの気持ちを持つことです。お子様たちが「お母さんが全部持っていなよ」と譲ると、お母様の側も「私はこんなに必要ないから」と譲り返し、5割前後に落ち着くことが多いです。私たちの統計でも二次相続までは平均14年ありますから、この間にお子様やお孫様へ生前贈与を行い、二次相続の対象となる財産を減らすこともできるでしょう。
逆に勘定を優先し、お母様が納得されないまま押し切ると、お母様は「自分は大切にされていない」と寂しさを感じ、ご家族の中で孤立してしまいます。お母様が財産を握っていれば、お子様たちは「お父様が遺した財産をお母様が守っている」という感覚を持ち続けます。お父様の「睨み」が、お母様を通じて生き続けるのです。この求心力がある間は兄弟姉妹の関係も保たれやすいのです。
数字だけを追うなら「お母様3割:お子様7割」に寄せた分け方が、最も税金を抑えやすくなります。ところが私たちが手がけたある案件では、一次相続でお母様に半分ほどを残したうえで、数年かけてお子様やお孫様への生前贈与を重ね、通算の税負担は3対7で分けた場合よりも軽く収まりました。お母様の老後の安心を確保して節税もできた形です。
ポイントは、お孫様への贈与でした。相続で財産を受け取るお子様への贈与には、亡くなる前の一定期間に渡した分を相続財産に持ち戻す決まり(生前贈与加算)があります。ところが相続や遺贈で財産を受け取らないお孫様への贈与には、持ち戻しがないのです。
なお、相続税は原則として相続発生後10カ月以内に現金一括で納めます。かつての「物納」は要件が厳格化されてほとんど使えませんが、分割して納める「延納」なら最短5年から最長20年まで期間を延ばせます。利息は年率1%ほどで、負担は大きくありません。
シミュレーションは将来の答えを決めるものではなく、分け方を変えれば税額がどう動くのかを比べ、家族で考えるための材料です。税金だけを見れば有利な方法でも、ご家族にとって幸せな選択とは限りません。一方で気持ちを優先したからといって、節税をあきらめる必要もありません。相続は「算数」(正しい計算と知識)と「国語」(思いの言語化、気持ちの読み取りと伝え方)のバランスが大切です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント