マイページ







【年収】600万円【貯蓄額】800万円
【家族構成】Bさん[夫]35歳 外資系IT企業[妻]33歳 パート勤務[子]8歳、6歳(小学生)
【家族構成】Bさん[夫]35歳 外資系IT企業[妻]33歳 パート勤務[子]8歳、6歳(小学生)
Bさんの悩み
外資系IT企業勤務のBさんは、月々の収入は少なくないものの、年俸制のためボーナスがない。妻は子どもが小学校に上がったのを機に、近所のコンビニでパートを始めた。
教育熱心な妻は、最近、2人の子どもの習い事を減らした。理由は、2人とも私立中学・進学塾に通わせたいと思っていて、そのための資金を準備するためだ。家もいまのところは賃貸だが、ゆくゆくは購入を希望している。
Bさんはこの前「保険も見直したほうがいいのでは?」と妻から相談を持ちかけられた。保険は、会社に出入りしている生命保険会社の生保レディにすすめられて、そのまま加入したものだ。やはり保険のリストラは必要か。
家計再生コンサルタント 横山さんのアドバイス
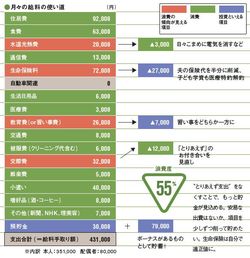
図を拡大
月々の給料の使い道【Bさんの場合】
月々の給料の使い道【Bさんの場合】
この家庭の場合、やはり生命保険料が一番気になる。月に7万2000円の保険料は、いくら何でも高すぎる。「子どもの学資保険を入れて」とのことだが、それでもここは大きく削れるだろう。
とはいえ、私は「保険は必要ない」とは考えていない。一時期、「保険悪者説」が横行し、生命保険の見直しをして保険料を激減させることが流行したが、個人的にはあれはいかがなものかと思っていた。
保険というものは、付き合い方によって「消費」にも「浪費」にも「投資」にもなりえるものの代表だ。
高額な保険料を払っていて、幸いにも病気もケガもなかったとしよう。この場合、保険は「浪費」になってしまうかもしれない。逆に病気になり、保険の保障によって支えられたという場合は「投資」とすら受け取れる。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
(最初の7日間無料・無料期間内はいつでも解約可)
プレジデントオンライン有料会員の4つの特典
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント