マイページ

年24万~30万円の収入増で負担も増
結果として、年間10万〜30万円の負担増になることも珍しくありません。特に、企業年金の分割受け取りや個人年金の受け取り、退職後のアルバイト収入などが合算されると、本人が気づかないまま非課税ラインを超えてしまうケースが多くあります。
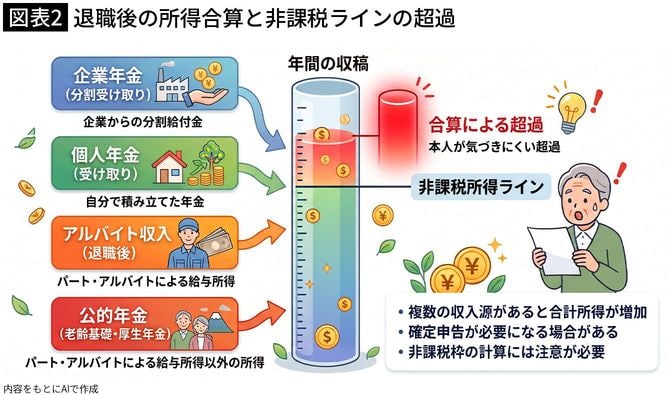

年金の額面だけでなく、住民税非課税の境界ラインを意識することが、老後の手取りを守るうえで非常に重要です。
たとえば、企業年金の分割受取で年24万〜30万円の収入が増えると、非課税から課税に転落し、国保・介護保険料・住民税が一気に跳ね上がります。結果として「収入が増えたのに手取りが減る」という逆転現象が起こります。

ここから先は無料会員限定です。
無料会員登録で今すぐ全文が読めます。
プレジデントオンライン無料会員の4つの特典
- 30秒で世の中の話題と動きがチェックできる限定メルマガ配信
- 約5万本の無料会員記事が閲覧可能
- 記事を印刷して資料やアーカイブとして利用可能
- 記事をブックマーク可能