マイページ






年金18万円なのに手取りは…
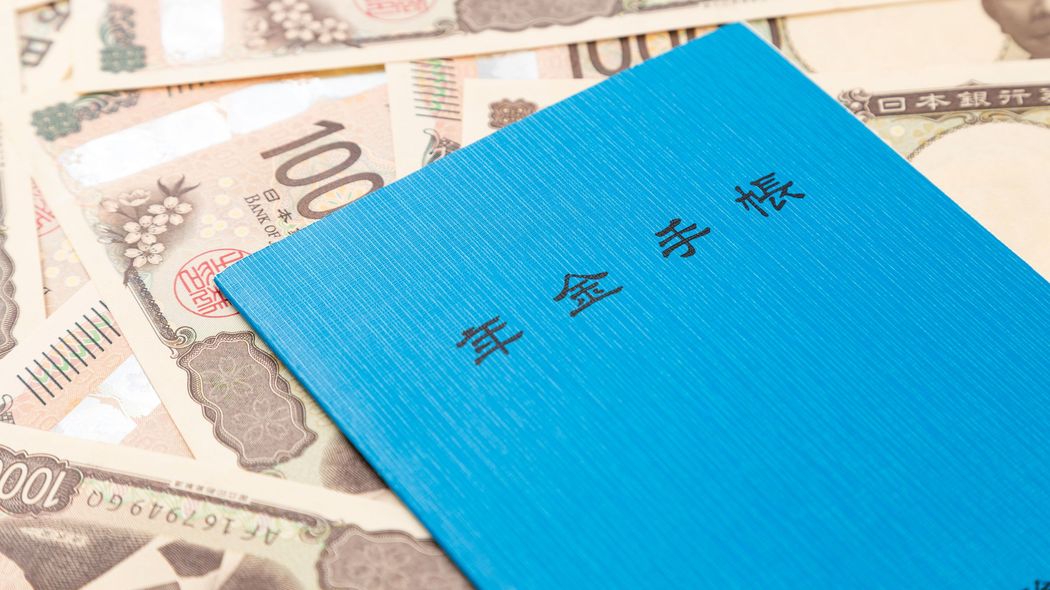
月18万円の年金があれば、ひとまず暮らしていける。そう考える人は多いかもしれません。ですが、実際に口座へ入る金額は額面どおりとは限りません。
日本年金機構によると、65歳以上75歳未満で一定の条件を満たす人は、以下の保険料や税金などが年金から特別徴収されます。
・介護保険料
・国民健康保険料
・住民税・森林環境税
・所得税
こういった徴収分が、特に単身高齢者には重くなっていきます。たとえば、年金月18万円で年216万円を受け取る68歳の単身者(都内在住)の場合、以下のようにそれぞれ引かれ、年間の差し引きは合計44万4000円になりました。
・国民健康保険料が年18万円
・介護保険料が年9万6000円
・住民税と森林環境税が年15万6000円
・所得税が年1万2000円
月額に直すと約3万7000円ですから、額面月額18万円の年金でも、手取りは月14万3000円程度まで下がってしまいます。もちろん実際の額は自治体や所得状況で変わりますが、社会保険料の重みが家計に強く響く構図は、多くの単身高齢者に共通しています。
「年金月18万円」という額面の数字だけを見て安心するのではなく、そこから何が引かれ、最終的にいくら残るのかまで確かめる必要があります。
非課税ラインで大きく変わる年金の手取り
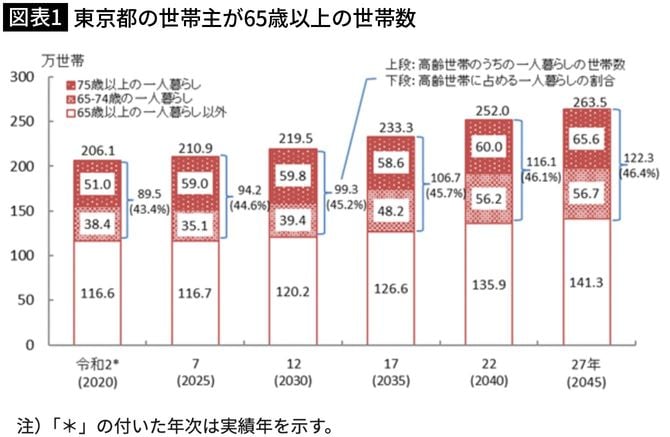
東京都の公表資料では、2020年の東京都の65歳以上の単独世帯は81万1408世帯で、2015年より7万1897世帯増えて9.72%増となっています。
また、東京都は将来推計として、2045年には高齢の一人暮らしが122.3万世帯になり、高齢世帯全体の46.4%を占める見通しも公表しています。
こうした単身高齢者の増加を考えると、他人事ではありません。物価高が進む中、住民税の非課税ラインが気になる方も多いようです。
65歳以上の単身高齢者の場合、住民税の非課税ラインは公的年金等控除110万円を踏まえると、年金収入ベースでおおむね155万円前後が一つの目安になります。(均等割・所得割の基準による)
ただし、国民健康保険料や介護保険料の軽減判定は、住民税の非課税かどうかで決まるため、自治体によっては年金収入100万〜120万円前後で負担が大きく変わるケースがあります。