マイページ








【藤代】外国株に投資をするのが当たり前になりました。新NISAが始まった2024年以降、日本の家計マネーは記録的な勢いで海外へ向かっています。24年の対外証券投資は約11兆5000億円で、統計を遡れる05年以降で最大を記録しました。
ただ、外国株に投資するなら、理解しておきたいことがあります。円建てで見た外国株の運用成績は、「現地通貨ベースの株価」と「為替」の2つで決まるということです。
この数年、米国株の成績は確かに良好でした。しかし、そのパフォーマンスには円安による上乗せが相当乗っています。現地通貨ベースの株価それ自体で見ると、むしろ日経平均のほうが伸びている局面もある。米国株や金が「すごく伸びている」と見えているものの中に、円安の分がどれだけ含まれているかを理解しないまま「アメリカは強い、日本は駄目だ」と結論を出してしまうと、判断を誤ります。
相場には四季がある、ということです。金利が低いうちは株価が押し上げられ、金利が上がってくると株は重くなる。景気と金利が緩和と引き締めを繰り返すのに合わせて、株にも上がりやすい時期と上がりにくい時期がめぐってきます。
なぜ金利が上がると株価が重くなるのか。国債があるからです。たとえば今のアメリカの4.5%という金利は、国債を持っていれば「ほぼ確実にもらえる」利回りです。この確実な4.5%が横にあれば、「わざわざリスクを取らなくても、国債に投資すればいい」という投資家が増えていく。だから株価が重くなるのです。金利を見ていると、こうした株の「季節の変わり目」が読めるようになります。
アメリカでは四季が移り変わっているのに、日本の投資家はそれを感じにくい状況にありました。はっきりした例が22年です。この年は利上げが行われた影響もあり、S&P500はドル建てで一時2割以上下落しました。ところが同じ年、急速に円安が進んだために、円換算ではほぼ横ばいに見えていた。中身は下がっているのに、為替に助けられて評価額が保たれていたのです。
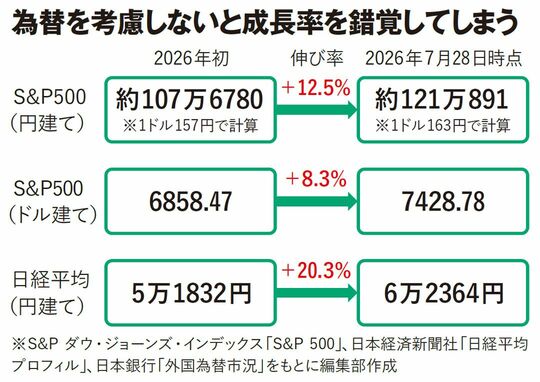

米国株が弱いときでも円安が問題を隠していた
米国の金利が上がり、日本との金利差が広がれば、ドルが買われ、円安が進みやすくなります。つまり、米国株には金利上昇による逆風が吹く一方、日本の投資家の円建て評価額には円安が追い風になる。この2つが同時に起きるため、もし米国株が弱くても円安が覆い隠してしまう局面が度々起きているのです。円建て評価額の増加を、そのまま外国株の実力だと受け止めてはいけません。
今後は、この構図が逆回転する可能性があります。今、日本は徐々に金利を上げています。日米の金利差が縮小すれば、円安が修正される場面も出てくるでしょう。米国の利上げがピークアウトし、日本側の金利正常化が意識され始めるだけでも、投機資金は一斉にポジションを巻き戻します。過去にも、日米金利差が縮小に向かった局面では、急速な円高が発生したことがありました。つまり「円安が続く」という直線的な見方は、金融政策の転換点では裏切られやすいのです。
そのとき、米国株がドル建てで上昇していても、円高によって円建ての利益が相殺されることがあります。そこで初めて、「思ったほど増えない」「米国株神話が崩れた」と感じる人が増えるかもしれません。
外国株が実際にどれだけ伸びているのか、確認するのは難しくありません。投資した期間について、ドル建ての株価指数が何%動いたかと、自分の円建て評価額が何%増減したかを比べてみる。両者の差を見れば、収益のうち株価と為替がそれぞれどの程度寄与したか、おおよその見当がつきます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント