 マイページ







1883(明治16)年に創業し、糖質「トレハロース」などで有名なバイオ企業の林原が今年2月、会社更生法の適用を申請。私的整理の「事業再生ADR(裁判外紛争解決)」での経営再建を目指していたが、これを断念した格好だ。
信用調査会社によると、同社の2011年1月現在の長期借入金は1228億円強。事業再生ADRを断念したのは、金融債権を持つ28もの金融機関が「過去に不適切な会計処理が行われていた」として、理解を示さなかったためだ。
すると読者の皆さんは、「会計監査人は不正を見抜けなかったのか」といった疑問を抱くはず。しかし、今回は少し事情が違う。林原では本来必要な監査が行われていなかったのだ。
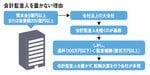
会社法328条は、同法で定める資本金5億円以上、または負債額200億円以上の大会社に対して、会計監査人を置くことを義務付けている。また、同976条では、これを怠った場合には、過料100万円以下という罰則が設けられている。
林原は資本金が1億円だが、負債額は軽く200億円を超える。つまり、会社法では大会社ということになるが、この監査義務を怠っていたのだ。
その理由の一つと目されるのが監査報酬で、規模の小さい大会社であっても最低でも数百万円はかかるはず。また、林原のケースに限らず、売上高が数百億円、グループ全体で1000億円クラスという大規模の会社なら、株式未公開でも1000万円以上になるかもしれない。
対して監査を行わなかった場合の罰金は100万円以下。すると、「監査人を置くよりも、罰金を払ったほうが経済的負担が小さい」という誘惑にかられても不自然ではないだろう。
私は、監査法人に勤めていたとき、新規顧客の開拓で会計監査人を置いていない企業を探したことがある。その際は、資本金5億円未満で負債額200億円以上の企業のうち5%程度が該当したと記憶している。一方、資本金5億円以上の企業では、大半が監査人を置いていた。財務基盤がしっかりしていて、置くだけの余裕があるのだろう。
では、負債額200億円以上で監査人を置いていない企業に私がアプローチしたかというと、答えは「ノー」である。
会計監査人を置かない理由
負債が多い企業は、十分な利益が出ていないことが少なくない。すると架空売り上げを計上するなどして、銀行向けに化粧をほどこした決算書を作成している恐れがある。当然、不正をしていれば、会計監査人に対して企業は非協力的になり、調査に時間も手間もかかる。また、監査報酬が値切られる公算も大きい。さらに粉飾決算を見逃したとなると、会計監査人には懲役5年以下または500万円以下の罰金の刑罰が科せられ、とても割に合う顧客とはいえない。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます









