マイページ

「デフレの輸出」で相手国メーカーに値下げ圧力
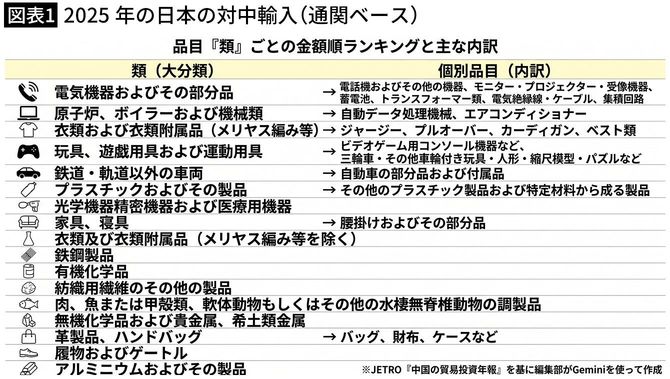
国際エネルギー機関(IEA)によれば、中国のクリーン技術製品の輸出額は年間1650億ドル規模に達し、EU域内貿易を除けば世界全体の約半分を占める。また2023年以降、太陽光パネル価格は約50%、蓄電池パックは約30%下落した。
これが「デフレの輸出」である。実際に不況を運ぶのではなく、国内需要の低迷と過剰な生産能力を背景に、安価な製品を大量に海外へ売り込むことで、相手国メーカーに強い値下げ圧力をかけることを意味する。
もっとも、安価な中国製品は消費者にとって恩恵でもある。安価なEVや太陽光パネル、蓄電池は新興国を含めた脱炭素化や電化を後押しし、中国製部品を調達する日本企業もコストを低減できる。
過度な保護主義は製品価格を押し上げ、脱炭素化を遅らせ、競争力のない国内企業を延命させる弊害を生むため、中国製品を一律に脅威とみなすべきではない。
問題は、安さが企業努力ではなく、巨額の補助金や優遇融資、雇用維持を優先する政治的都合による過剰設備から生じている場合だ。市場が歪められれば、効率的な日本企業であっても価格競争に敗れかねない。短期的には安さを享受できても、長期的には国内サプライチェーン、熟練人材、製造技術そのものを喪失する恐れがある。

脅威は日本市場だけにとどまらない
日本企業は今後、3つの市場で中国企業との激しい競争に直面する。
第1は「中国市場」である。かつて日本企業は中国中間層の拡大により成長したが、現在は中国経済の減速、地場企業の台頭、技術・生産の現地化圧力という逆風にさらされている。
第2は「日本国内市場」である。EV、蓄電池、太陽光関連、家電、産業用機械において、中国製品は強力な競争相手となった。競争領域は日用品から高度技術製品へと着実に拡大している。
第3は、最も影響が大きい「第三国市場」である。東南アジア、インド、中東など、日本企業が長年築いてきた強固な商基盤と信頼関係に対し、中国企業は低価格、短納期、資金支援を武器に浸透している。経済産業省の2024年版「通商白書」も、中国の消費不足と規模の経済による「デフレ輸出」や、アジア諸国の中国製中間財への依存深化に警鐘を鳴らしている。
日本企業が受ける打撃は国内シェア喪失にとどまらず、海外新興市場でのシェア縮小によって、研究開発や将来投資を支える収益源を失うことにも及ぶ。