マイページ
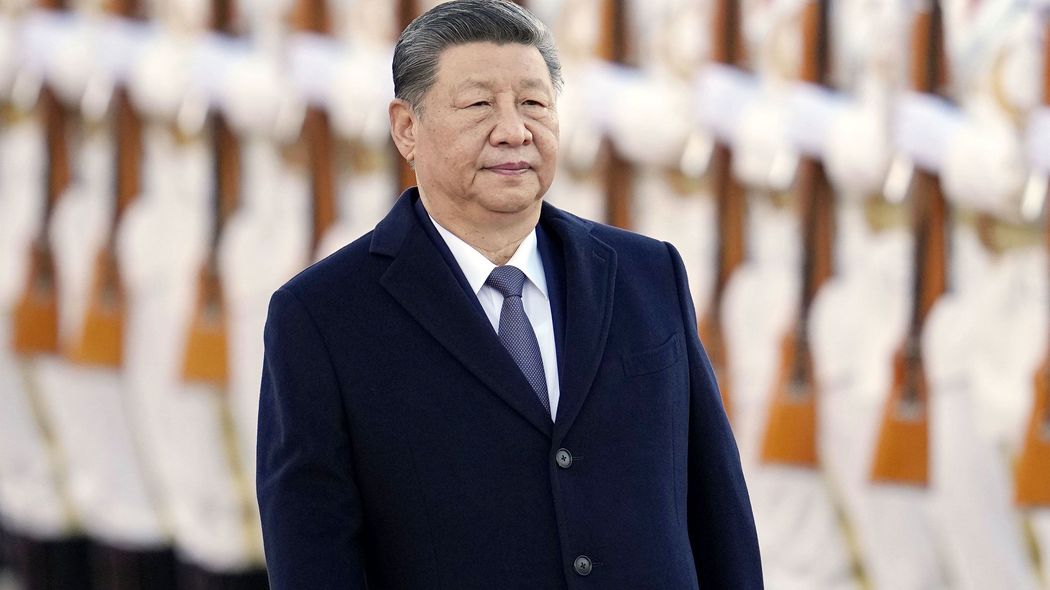






中国の不況が世界経済に与える「ゆがみ」
中国経済はこれまで、不動産開発、インフラ投資、製造業による輸出という3本の柱に支えられてきた。この成長モデルは数億人を貧困から救い、中国を「世界の工場」かつアジアの製造業の中心へと押し上げる目覚ましい成果を上げた。
だが同時に、地方政府や企業の巨額の債務を生み出した。不動産会社は実需を十分に確認しないまま乱開発を進め、地方政府は土地売却益に頼ってインフラや公共サービスを賄ってきた。不動産不況によって、この仕組みは崩れつつある。
住宅価格の下落による資産の目減り感や、工事が中断した未完成マンションの増加は、将来不安を増大させた。土地売却収入が激減しても地方政府の巨額債務は残ったままであり、多くの家計は消費を抑えて貯蓄を優先している。
若者の雇用も深刻で、2025年12月の16~24歳(非就学)の失業率は16.5%に達した。この統計には学生が含まれないため、実際の就職不安はさらに深刻だ。
とはいえ、これらによって中国経済が直ちに崩壊するわけではない。
国際通貨基金(IMF)は中国経済の回復力を評価し、成長率を2024年5%、2025年4.5%と予測している。巨大な経済規模を考慮すれば決して小さくはない。一方でIMFは、国内民間需要の弱さ、デフレ圧力、不動産問題、債務増大も警告している。示唆されているのは突然の崩壊ではなく、経済のゆがみが長期化する姿である。
中国国内で売れないものはどこへ?
中国政府も不動産不況の危機を認識しているが、家計消費主導への本格的な転換は進めていない。むしろ習近平政権は、経済のみならず安全保障の観点から産業政策、先端製造業、技術国産化を重視し、欧米技術に依存しない体制づくりを急いでいる。
政府は低利融資、税制優遇、インフラ整備、研究費補助、政府調達などで特定産業を強力に支援してきた。その結果、中国企業はEV、リチウムイオン電池、太陽光発電、造船などで高い国際競争力を獲得した。優れた技術や経営努力で自立して戦う企業も多く、すべてを補助金のおかげと片づけるのは誤りだ。
しかし、構造的な問題がある。国全体として十分な設備があっても、地方幹部が投資誘致や雇用創出の評価を競うため、各地方政府が競って同一産業を支援してしまう。不採算工場の閉鎖は政治的に難しく、国内需要を大きく超えた過剰生産が続く。企業は操業と雇用を守るために値下げし、それでも余る分を海外へ輸出せざるを得ない。