マイページ

最初のきっかけは預金でした。宮司は、参拝者などから受け取ったお金を、神社の口座ではなく自分の口座に入れていました。国税は、預金の不自然な動きを常に見ており、個人の口座に説明のつかない入金が続けば、その網に引っかかります。
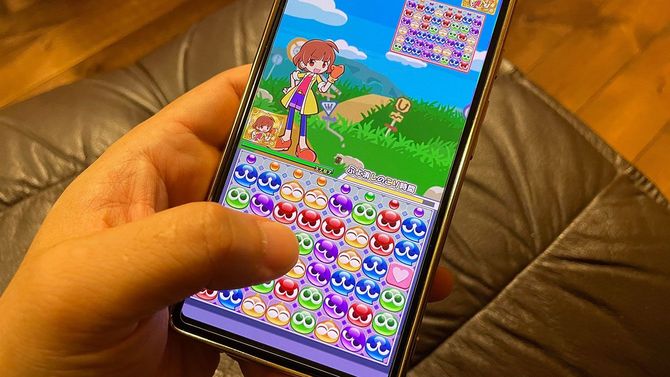
そこから金融機関に照会をかけ、綿密な銀行調査をした結果、調査に入る前の段階で、宮司の妻の口座への入金と、ゲームの課金とみられる出金が続いていることまで分かっていました。

参拝者から受け取ったお金が「裏金」に
もっとも、使い道はゲームだけではありません。銀行を通さない現金での支出もあり、お金の行方が不明確なものも多かったため、調査ではかなり揉めたと聞いています。
しかも、その神社の帳簿には、お賽銭などの非課税の収入が一切記載されていませんでした。
「非課税の収入なら帳簿はいらない」と考えている宗教法人は、実は少なくありません。しかし宗教法人は、収入が非課税であっても、入ってきたお金と出ていったお金を帳簿に記録しなければなりません。この入金は収益事業で課税、この入金は宗教活動で非課税、と区分して記帳するのが本来の姿です。入金が帳簿にないということは、そのお金が法人の会計から除外されていた、ということになります。
入金が記録されていない以上、何に使ったかも記録されていません。名目もつけられないまま、帳簿の外で自由に使える裏金になっていたわけです。報告を聞いた限りでは、妻がブランドバッグやゲームの課金に相当額を使い、宮司自身も自家用車の購入などに充てていたと記憶しています。
「勘違いでした」を崩したもの
調査の場で宮司がどう説明したかを、私は直接聞いていません。ただ、この種の事案で最初に出てくる説明は、だいたい決まっています。
「非課税の収入だから帳簿に載せなくていいと思っていた。隠すつもりはなく、ただの勘違いです」
しかし、このような言い訳が通るはずはありません。なぜなら、法人に入るべきお金を個人の口座に入れていた時点で、お金の流れを隠していたと国税は見るからです。しかもリョウチョウの手元には、銀行調査で集めた記録があり、車やブランドバッグの購入履歴を突きつけられれば、法人のお金を家族が私的に使っていたことは否定しようがありません。
ここから先は私の推測ですが、調査官は「このままでは、奥さんにも多額の課税が及びますよ」と伝えたのではないかと思います。半ば脅しのような言い方になったかもしれません。そのうえで「奥さんに迷惑をかけず、男らしく責任を取ったらどうですか」と、殺し文句の1つや2つは口にしたのでしょう。調査の現場では、こうした一言が落としどころを決めることが時にあります。
本件は結果的に宮司が全部の責任を負いました。妻が使った分も含め、除外した入金はすべて宮司一人が使ったもの、つまり宮司への給与とされたのです。そうして、宮司一人による悪質な仮装・隠蔽として、源泉所得税に重加算税が課されました。