マイページ





宿坊は宗教施設ではなく「旅館業」
2026年9月、世界遺産・高野山(和歌山県高野町)で宿坊を営む宗教法人が、大阪国税局から集団で申告漏れを指摘されていたことが報じられました。宿坊を手がける約50の宗教法人のうち十数法人が調査を受け、半数以上で総額1億円を超える申告漏れがあったといいます。

宗教法人の税制は一般の会社とまったく違い、お布施や賽銭といった宗教活動から入るお金には法人税がかからず、課税されるのは法人税法が定める34種類の「収益事業」だけです(法人税法施行令5条)。宿泊料を受け取る宿坊は、原則として法人税法上の「旅館業」に当たり、宗教活動の会計と収益事業の会計は分けなければなりません。
今回、法人ごとの詳しい理由は明らかになっていませんが、報道では、宗教活動と宿坊事業の収支が混在していたケースや、私的支出を法人の経費としていたケースなどが指摘されています。背景には「宿坊は修行の一環だから収益事業ではない」という認識の甘さがあったのかもしれません。
「隠し給与」とみなし、追徴
報道によれば、高野山にある金剛峯寺の隣にある総持院では、住職の家族による私的支出を国税局が「隠し給与」とみなし、約9000万円を隠し給与と認定し、源泉徴収漏れを指摘した上で、重加算税を含め約4000万円を追徴したとみられています。
一方、総持院は9月13日までに公表したコメントで、問題となったのは宿坊部門の販売促進に伴う出張費や旅費などの会計処理であり、追徴税額については納付済みと説明しています。
「隠し給与」という言葉は聞き慣れないかもしれません。法人が、役員や使用人、その立場にある家族の個人的な費用を負担していた場合、その支出が本人への給与などの経済的利益と認定されることがあります。
給与であれば、法人は所得税を源泉徴収して納めなければなりませんが、それをしていなかったなら申告漏れを指摘されます。さらに、給与だと分からないように法人の経費や宗教活動の支出に紛れ込ませていれば、「仮装」として重加算税の対象になる可能性が高まります。
ある神社では「ぷよぷよ」など1億円
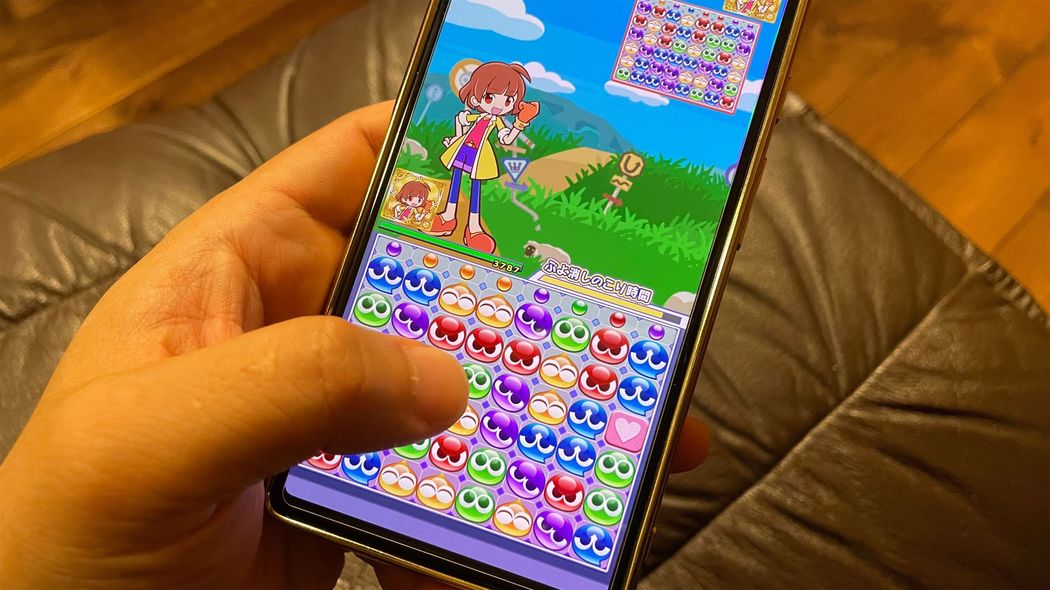
高野山の件とは別ですが、国税局の資料調査課(リョウチョウ)が調査した、ある地方の神社の事案が印象に残っています。そこで出てきたのが、神社の最高責任者である宮司の家族がスマートフォンのゲーム「ぷよぷよ」などに、合計で1億円近く課金していたという事実でした。
報告を聞いた職員の間では「一人でそんなに課金できるわけがない」という声も出ましたが、実際に使っていたのです。お金の出どころは神社であり、最終的には夫である宮司が、隠し給与として認め、重加算税付きで追徴されることになりました。
調査の主体はリョウチョウでしたが、私は報告を受ける立場だったため、本件の発覚から認定に至る経緯を記憶しています。