マイページ







税制改正で変わった「暦年課税」の落とし穴
年110万円までの贈与なら、税金はかからない――。
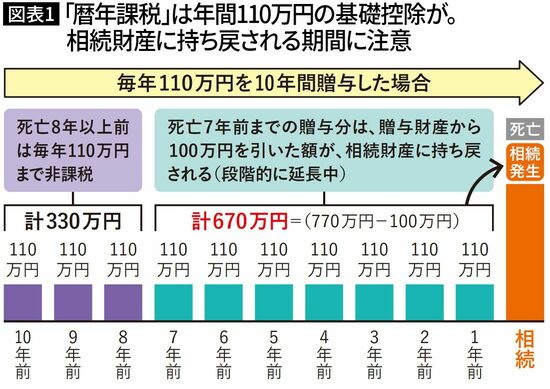
安直にそう考えていませんか? 実は2024年から税制改正で新ルールが適用され、相続開始前の贈与が相続財産に加算される期間は、従来の3年から7年へ段階的に延長されています。
ほかにも生前贈与には守らなければならない付帯事項がいくつもありますが、世間では「年110万円までなら税金がかからない」という知識だけが独り歩きしています。正しいルールに沿って進めれば節税につながるのに、不十分な知識で始めてしまうから思わぬ失敗が起きるのです。知っていれば得をする、逆にいえば知らなければ損をする生前贈与の正しい知識とやり方について、お伝えしましょう。
生前贈与には「暦年課税」と「相続時精算課税制度」という2つの方法があります。仕組みや相続時の扱いが異なりますので、まずはそれぞれの特徴を整理しておきましょう。
「暦年課税」とは、古くからある基本的な仕組みです。1年間に受け取った贈与について、110万円の基礎控除がつきます。ここで気をつけたいのは、「110万円」は贈与する人ではなく、「受け取る人」を単位にしている点です。例えば、お子さんがお父様から110万円、お母様から110万円を同じ年に受け取ると、合計220万円となり、基礎控除110万円を超えた部分に贈与税がかかります。
先に紹介した、被相続人(相続財産を残して死亡した人)が亡くなる前の一定期間内に受け取った贈与は相続財産に加算されるという仕組みも暦年課税です。相続税を節税したければ生前に贈与したというだけでは不十分で、相続財産への加算対象となる期間より前に贈与しておく必要があります。人はいつ亡くなるかわかりませんから、生前贈与は「元気なうちに、早くから」始めておくことが何よりも大切です。
相続税の加算対象となる期間は、26年までに相続が始まった場合は3年以内、そこから1年ずつ延び、31年以降は7年分が加算されます。なお、延長された期間のうち古い部分については「総額100万円まで加算しなくてよい」という緩和措置も設けられています(図表1参照)。
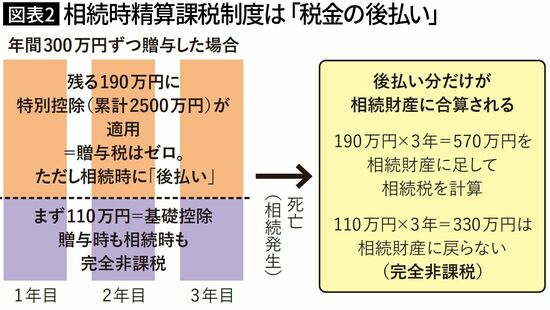
一方、「相続時精算課税制度」は名前の通り、相続時に、生前に贈与した財産も相続財産に加えて相続税を計算する仕組みです。贈与額の累計2500万円まで特別控除が受けられます。

2500万円枠の大きな勘違いとは
ただし、この2500万円は「非課税枠」ではありません。贈与のときにはいったん課税されずに済みますが、贈与者が亡くなったときに相続税として精算します。つまり、税金がかからないのではなく「相続時まで先送りして精算する制度」と考えてください。
相続時精算課税制度も24年の税制改正で使い勝手が大きく変わりました。累計2500万円の特別控除はそのままですが、新たに年110万円の基礎控除が設けられたのです。これは、特別控除の枠が2610万円に増えたという意味ではありません。毎年の贈与額から110万円を基礎控除として差し引き、残った金額について2500万円の特別控除を使う仕組みです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント