マイページ







突然降りかかる5億円の賠償請求に備えるには
自動車を運転する限り、事故のリスクを完全に消すことはできません。警察庁によると、2024年の交通事故件数は29万895件、実に1分48秒に1件の割合で発生しています。身近な事故リスクに備えるために用いられるのが自動車保険です。
自動車保険には、法律上加入が義務づけられている自賠責保険(自動車損害賠償責任保険)と、加入するかどうかを本人が決められる任意保険の2種類があります。自賠責保険は事故を起こして他人を死傷させてしまった際、ケガで120万円、死亡で3000万円(後遺障害の場合は4000万円)まで被害者に補償するものです。
自賠責保険があるから、任意保険は必要ない、と考える人がいないわけではありません。損害保険料率算出機構の「自動車保険の概況」によると、23年3月末時点で、任意保険の対人賠償加入率は共済を含めても88.4%にとどまります。国内に存在する自動車のうち、約955万台には任意保険が掛けられていない状態なのです。任意保険に加入していない状態で運転されている車は、「無保険車」と呼ばれます。
過去の判例を見ていくと、自賠責保険だけでは、交通事故のリスクへの備えとしては不十分であることがわかります。41歳の眼科開業医を死亡させた事例では5億2853万円が、30歳の公務員に後遺障害を負わせた事例では4億5381万円の賠償判決が下っています。こうした事故を起こしてしまった場合、自賠責保険の補償だけでは到底足りません。貯金でカバーすることもほぼ不可能でしょう。確率が低いとはいえ、誰でもそのような事故を起こしてしまう可能性があることを考えると、自賠責保険だけでなく任意保険にも加入しておく必要があります。
自動車の任意保険は、加入者ごとのリスクに応じて保険料が決まるのが通常です。事故を起こす確率が高いとされる層には高い保険料が、逆にリスクの低い層には割安な保険料が設定されるという仕組みです。
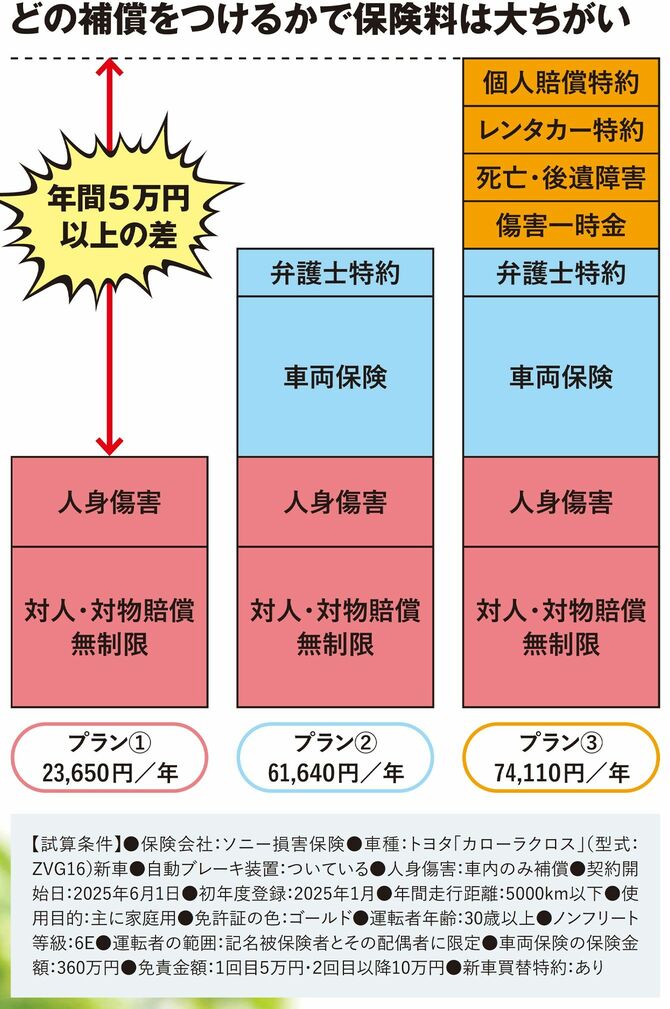
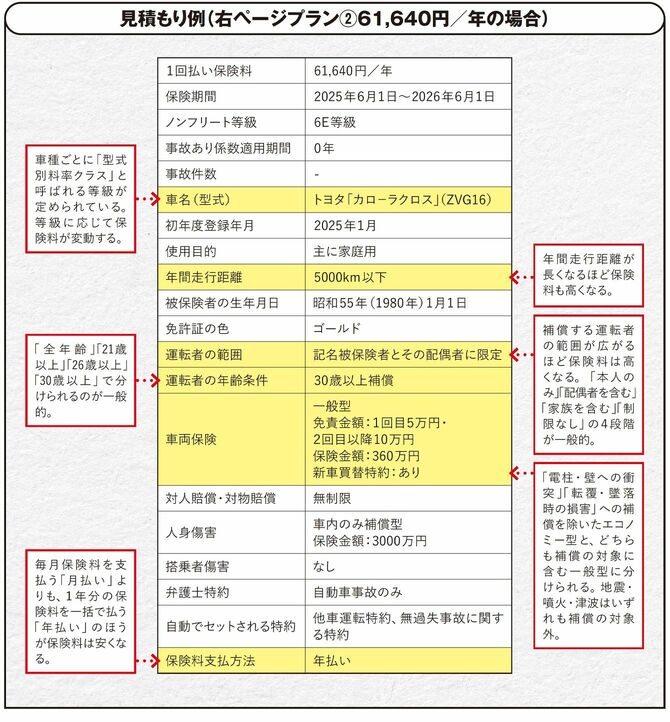
具体的には、年齢や運転歴、年間走行距離といった要素が主要な判断材料となります。一般的に、免許を取得して間もない10代・20代前半の運転者は事故率が高いため、保険料も高くなります。反対に、40代・50代は最も事故率が低く、保険料も割安になります。ただし、60代以降になると再び事故率が上昇傾向となり、保険料もやや高くなる傾向があります。「ノンフリート等級」という制度も保険料に大きく影響します。無事故であれば毎年等級が上がり、保険料の割引が受けられる仕組みです。最高が20等級で、長年無事故を継続している人ほど有利になります。逆に、事故を起こすと最大で3等級ダウンし、翌年以降の保険料が上がってしまいます。
保険料を左右するもう一つの重要な要素が、「運転者の範囲」の設定です。誰がその車を運転するかによって、保険料は大きく変わってきます。たとえば契約者本人のみ、あるいは本人と配偶者に限定することで、保険料を抑えることが可能です。一方で、子どもや高齢の家族も運転するように設定すると、年齢層のリスクが加味されて保険料は跳ね上がります。


ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント