マイページ








積み立てだけでOK。枠は使い切らなくていい
投資はあくまで余裕資金で行うものです。新NISAだからといってこの大原則は変わりません。
制度のおさらいをしておきましょう。投資で得た配当金や売却益などの利益には通常20.315%の税金がかかりますが、新NISAで投資した分の利益には税金がかかりません。たとえば投資で100万円の利益が出た場合、通常は20万3150円の税金がかかり、手取りは79万6850円ですが、NISAなら税金はゼロ、手取りは100万円です。

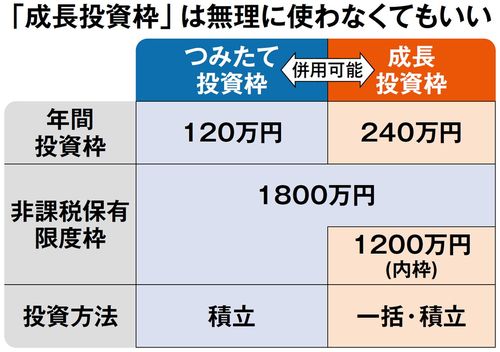
従来のNISAには、つみたてNISAと一般NISAがあり、同じ年にどちらかしか利用できない選択制でしたが、新NISAの「つみたて投資枠」と「成長投資枠」では、同じ年に併用ができます。
つみたて投資枠とは、名前のとおり積み立て専用の投資枠で、年間120万円まで非課税で投資できます。対象は金融庁の一定の基準を満たした投資信託・ETF(上場投資信託)で、長期分散投資に適した商品(本稿執筆時点で約300本)に絞られています。手数料が安くてシンプルな商品が多く、資産を堅実に増やすのに向いています。
一方の「成長投資枠」では、つみたて投資枠の投資対象になっている商品に加えて、そのほかの投資信託やETF、上場株式やREIT(不動産投資信託)など、幅広い金融商品に投資ができます。積み立てのほか、成長が期待できる企業の個別株などにタイミングをはかって一括投資することもできます。年間240万円まで投資できますが、もちろんこの枠を使い切る必要はありません。

月10万円投資できるなら「イデコ」も併用を
投資の基本は、「長期・積立・分散」です。今年8月に起こった日本株暴落のように、株式市場は急落や高騰を繰り返す乱高下相場になることがありますが、長期投資なら一時的な値下がりに右往左往しなくて済みますし、長期間かけて値動きがならされていきます。増えたお金が新たなお金を生み出す「複利効果」も得られます。また、異なる複数の資産や地域などに分けて投資することで、特定の資産、地域、銘柄に投資するのに比べて激しい値動きを抑える効果が期待できます。
積立投資では、高いときに一気に買ってしまう高値つかみのリスクを避けやすく、平均購入価格を抑えられます。つみたて投資枠を利用した投資信託の積立購入は、誰もが「長期・積立・分散」を手軽に実践でき、資産形成の王道ともいえる方法です。
つみたて投資枠での投資は将来に向けた堅実な投資なので、配当が欲しい、株主優待を受けたい、積極的に値上がり益を狙いたいといった場合には、余裕資金の一部で株式投資などを考えるのも面白いです。成長投資枠で得た利益は将来ではなく、今の楽しみに使う、といった使い分けもありでしょう。
つみたて投資枠と成長投資枠、合わせて360万円が1年間に投資できる額の上限です。生涯の投資枠は1800万円で、そのうち成長投資枠は1200万円までとなっています。
なお、いずれの枠も、資産を売却した際には枠の再利用ができます。たとえば成長投資枠でA株を50万円購入した場合、それを100万円で売却すると、売却した翌年には50万円分の枠が復活します。毎日のように売買を繰り返すデイトレードのような投資には適さないですし、おすすめしませんが、ある程度値上がりしたら売却し、別の銘柄に投資することもできます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント