マイページ

納税義務を果たさないまま出国する外国人がいることは、国税も問題視してきました。2022年からは、税務署長が国内の関係者を納税管理人に指定できる制度も始まっていますが、そもそも指定できる相手が日本にいなければ、この制度も使いようがありません。
他にも、国によっては相手国に徴収を頼む仕組みもありますが、これを実際に使える場面は限られます。結局、本人が国外へ移り、日本国内に差し押さえられる財産が残っていなければ、実際に税金を取ることは非常に難しくなります。
ひるがえって考えてみれば、日本の会社員の給料は、会社が毎月所得税を差し引いて納め、年末調整で1年分を精算し、その内容は市区町村にも報告されます。1円単位で把握され、逃げる余地はほとんどありません。副業などで稼いだ所得も、法定調書を通じて把握されることがあり、申告漏れがあれば税務調査や行政指導が入ります。
同じ日本で稼いだお金なのに、会社員の税金は1円単位で取られ、国境の向こうへ移った外国人の税金は取りこぼされてしまう。不公平な状況を幾度となく目にして、忸怩たる思いがありました。
銀行を通らなければ「調書」に載らない
国税に37年いた私の目から見ると、地下銀行の周りには、国税が手を出しにくいお金の条件がそろっています。
一つは、お金の流れが国税から見えないことです。銀行を使った正規のルートで100万円を超える海外送金をすれば、金融機関から税務署に「国外送金等調書」が自動的に提出されます。国税はこの調書で、誰がどこへいくら送ったかをつかんでいます。
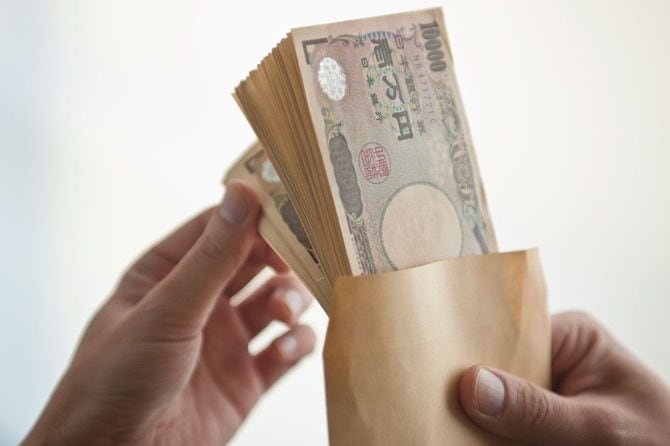
ところが地下銀行は、調書の網をくぐり抜けます。日本側で依頼者から円の現金を受け取り、中国側の仲間が手元の人民元を指定の口座に振り込む。日本側では、現金を茶封筒や紙袋に入れて手渡しすることもあります。現金そのものは1円も国境を越えずに、価値だけが移るのです。銀行の国際送金としての記録が残らないので、国外送金等調書にも載りません。

日本と中国の間でお金を動かすときに地下銀行が使われやすいのは、日本の税金から逃れるためだけではありません。