マイページ

50年の間に金利が上がっていった場合
同じ6000万円を、上乗せのない年1.43%で35年返済にすると、毎月の返済額は約18万2000円、利息は約1630万円になる。50年にすれば毎月の負担は約3万9000円軽くなるが、払う利息は約960万円増える。
もっと深刻なのが②だ。
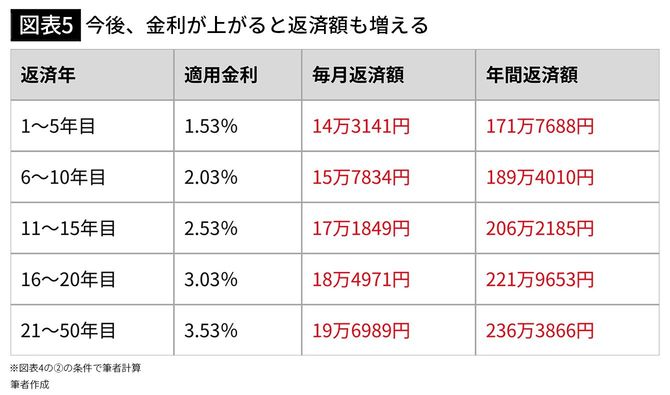

金利が5年ごとに0.5%ずつ上がると、毎月の返済額は最初の14万円台から、21年目以降は19万7000円近くまで膨らむ。年間では約236万円だ。50年間で払う利息は約5038万円。借りた6000万円に迫る金額で、①のほぼ2倍になる。
21年目以降の金利を3.53%と置いたが、これは極端な悲観シナリオではない。2026年10月時点のフラット35の最頻金利(固定金利)は3.83%、フラット50では4.10%に達している。
写真=iStock.com/takasuu
※写真はイメージです
30年間の返済額はほぼ利息⁉
しかも②では、毎年の返済額のうち、元本を返す分が利息を上回るのは31年目になってからだ。30年もの間、払ったお金の半分以上が利息に消えていく。①でも、最初の5年間は返済額の半分以上が利息である。
この銀行は、金利が上がっても5年間は返済額を据え置く「5年ルール」や、返済額の増え方を1.25倍までに抑える「125%ルール」を採用していない。金利が上がれば、半年ごとに返済額もそのまま上がる。こうしたルールがある銀行でも、払いきれなかった利息は後に回されるだけで、負担そのものが消えるわけではない。
もちろん、金利が本当にこのペースで上がるかは誰にも分からない。下がる可能性もある。ただ、50年という時間は、いまの20代、30代がまだ経験したことのない金利の動きが起きても不思議ではない長さだ。