マイページ



4人に1人が超長期ローンを選ぶ時代
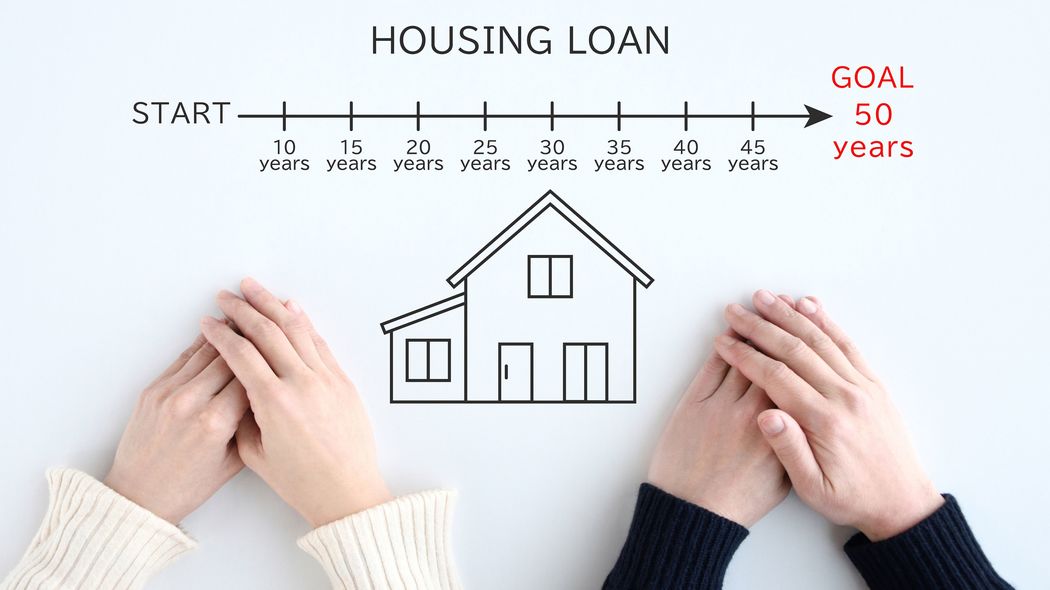
住宅ローンの返済期間が、年々長くなっている。“人生100年時代の50年ローン”というのも、もはやリアルな選択肢になってきた。
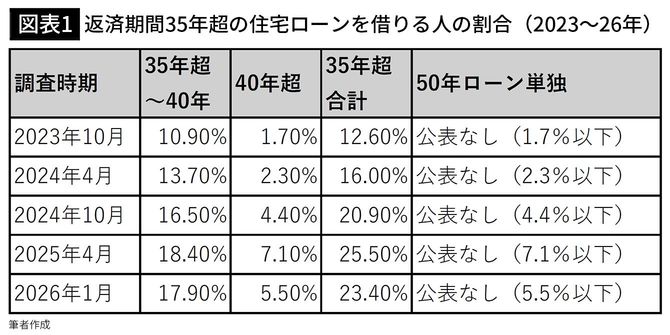
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)によると、2025年4~9月に住宅ローンを借りた人のうち、返済期間が「35年超~40年以内」の人は17.9%、「40年超」の人は5.5%だった。合わせて23.4%。ほぼ4人に1人が、35年よりさらに長いローンを組んでいることになる。2022年10月の調査では35年超は9.5%だったから、わずか3年あまりで14ポイント近く増えた計算だ。
ただし、この調査は「40年超」をひとまとめにしており、「50年ローン」だけの割合は公表されていない。50年ローンを選んだ人は多くても5.5%ということまでしか分からない。それでも、返済期間の長期化が急速に進んでいることは間違いない。
8000万円のマンションを買うために…
一番の理由は、住宅価格の上昇だ。
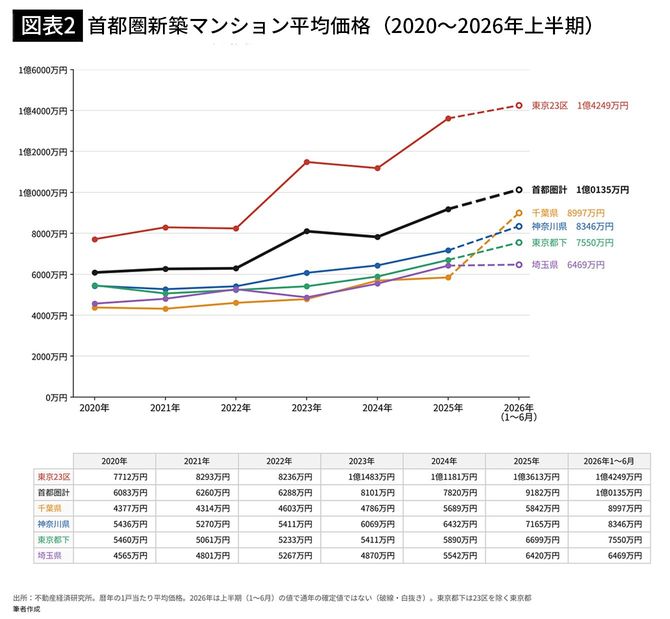
不動産経済研究所によると、2026年7~9月、首都圏の新築マンション平均価格は1億1494万円(1~6月は1億135万円)。エリア別に見ると、東京23区は1億7925万円、東京都下や千葉県、神奈川県は7300~7900万円ほどになっている。
家の値段が上がれば、同じ35年ローンでも毎月の返済額は増えてしまう。そこに最近は、金利の上昇が加わった。

日本銀行は2026年6月、政策金利(住宅ローンの変動金利の目安になる短期の金利)を0.75%程度から1.0%程度に引き上げ、9月にはさらに1.25%程度へ引き上げた。日本でも、いよいよ「金利のある世界」が戻ってきたのである。
家は高い。金利も上がる。売る側にとっては「それでも家を買ってもらうにはどうすればいいか」が課題になる。そこで出てきた答えが、「返済期間を延ばせばいい」だった。