マイページ

6000万円を借りると利息はいくら?
35年を40年、50年に延ばせば、同じ金額を借りても毎月の返済額は下がる。銀行はより多く貸せるようになり、住宅会社はより高い家を売りやすくなる。
だが、借りる側から見ると、ここに大きな落とし穴がある。
家が安くなったわけではない。給料が増えたわけでもない。返済を遠い将来まで先延ばしすることで、毎月の支払いを小さく見せているだけなのだ。
ここで、住宅購入の頭金が1000~2000万円貯まっており、6000万円の住宅ローンを組んで、東京都下や千葉、神奈川の新築マンションを買うと仮定しよう。
試算すると35年、40年、50年ローンでは、利息がかなり変わってくる。
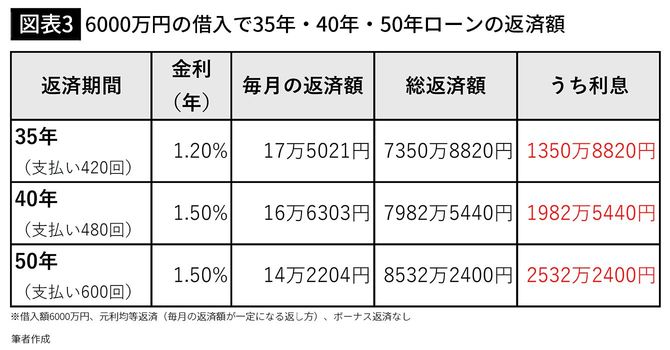

50年ローンにすれば、毎月の返済額は35年ローンより約3万3000円少なくなる。銀行はこの点を強調するだろう。
しかし同時に、返済の総額は35年ローンより約1200万円も増える。本来なら、このデメリットもきちんと説明されるべきだ。
返済期間を延ばせば、目の前の負担は軽くなる。その代わり、延ばしたぶんだけ長く利息を払い続けることになる。
写真=iStock.com/loveshiba
※写真はイメージです
50年で利息はどのぐらい膨らむか
ここでは、ネット銀行で6000万円を50年ローン(変動金利)で借りた場合を試算した。同行の2026年10月契約分の変動金利は年1.43%。返済期間が35年を超えると年0.1%上乗せされるので、適用される金利は年1.53%になる。
変動金利は半年ごとに見直されるため、将来の返済額は金利次第で変わる。そこで、①金利が今のまま変わらない場合と、②金利が上がっていく場合の2つのパターンで比べてみた。
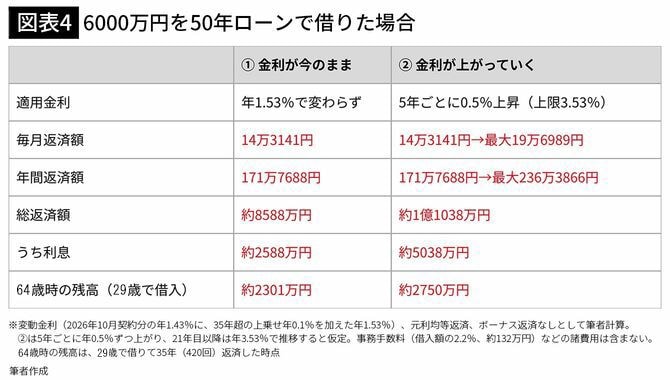
まず①、金利がずっと変わらない場合。毎月の返済額は14万3141円、年間では約172万円になる。50年間で払う総額は約8588万円で、そのうち約2588万円が利息だ。