マイページ





※本稿は、内田稔『円安の根源 生活を苦しめる通貨安の読み解き方』(ワニブックス【PLUS】新書)の一部を再編集したものです。
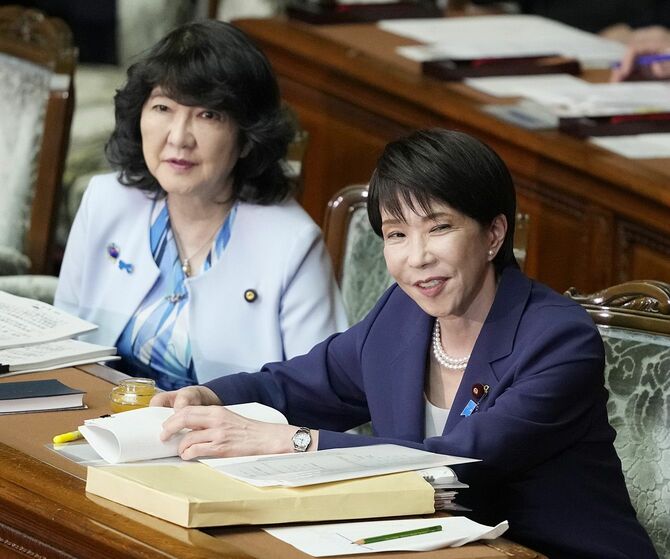

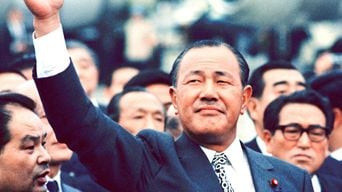
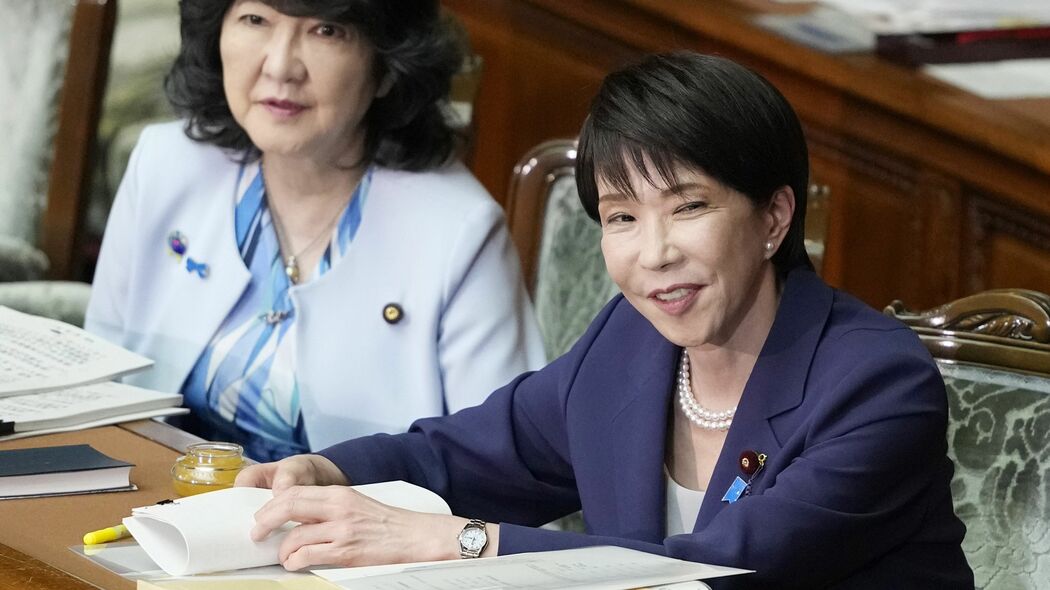
高市首相が語った「責任ある積極財政」
自民党総裁選前日に147円台で推移していたドル円は、その後騰勢を強め、年明けには159円台まで上昇した。わずか数カ月で10円以上も円安・ドル高が進んだ背景には何があったのだろうか。市場が注目したのは、高市首相が掲げた「責任ある積極財政」という考え方である。
高市首相は就任前の10月9日、民放経済番組に出演し、「責任ある積極財政」について問われると、名目GDP成長率が金利を上回る状態を維持しながら経済成長を実現していく考えを示した。
その後、高市首相から財務大臣に任命された片山さつき財務相も就任直後に、「名目GDP成長率が国債利回りを上回る限り、政府債務残高の対GDP比率はコントロール可能であり、日本ではドーマー定理が成立している」と述べた。
財政破綻を回避する2つのアプローチ
ドーマー定理とは、「名目GDP成長率が名目金利を上回る限り、政府債務残高のGDP比率は安定・低下する」という考え方であり、名目金利は長期金利を指すことが多い。
政府がこの考え方を重視するのであれば、政策運営には二つのインセンティブが働く。一つは名目GDP成長率をできるだけ高めること、もう一つは長期金利をそれ以上に上昇させないことである。
長期金利は、将来の政策金利の見通しにも左右されるため、市場では日銀が利上げに慎重になるのではないか、といった見方が広がった。
というのも、高市首相は以前から日本銀行法第4条(※1)や2013年1月に締結した政府と日銀の共同声明(※2)を踏まえ、政府と日銀が緊密に連携して政策運営を行うべきとの考えを示してきたからだ。
※1 (政府との関係)第4条 日本銀行は、その行う通貨及び金融の調節が経済政策の一環をなすものであることを踏まえ、それが政府の経済政策の基本方針と整合的なものとなるよう、常に政府と連絡を密にし、十分な意思疎通を図らなければならない。
※2 「デフレ脱却と持続的な経済成長の実現のための政府・日本銀行の政策連携について」