マイページ

金利上昇には「良い」と「悪い」がある
長期金利は大きく分けて、以下の三つの要素から構成される。
長期金利の上昇が、将来的に期待される経済成長率の高まりであれば、通貨には上昇圧力が加わりやすい。しかし、期待インフレ率やタームプレミアムの拡大によって長期金利が上昇する場合、通貨には下落圧力が加わりやすい。期待インフレ率の上昇は将来的な通貨の購買力の低下を示唆する面があるためだ。
もっとも、インフレは経済成長の過程で生じる現象でもあり、必ずしも長期金利上昇が通貨安を招くわけではない。一方、タームプレミアムは、長期債を保有することによって生じる様々なリスクに対し、投資家が求める対価(補償)である。
国債の需給悪化や政策の不確実性が高まるほど上昇することから、タームプレミアムの拡大を伴う長期金利の上昇は、市場では一般的に「悪い金利上昇」と呼ばれる。
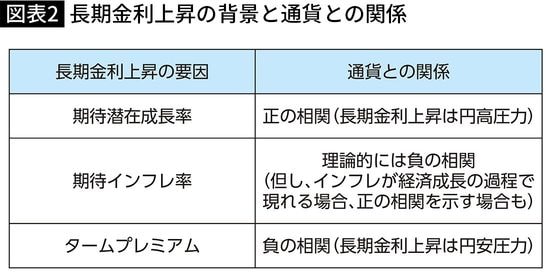

※5 期待潜在成長率と期待インフレ率を合わせたものは、期待政策金利の目安とみることができる。
※6 タームプレミアムは、投資家が長期国債を保有する際に要求する追加的な利回りを表す指標であり、金利変動リスクや需給要因など複数の要因を反映する。
円安の原因は「日本売り」ではない
実際、高市政権の発足後、長期金利は大幅に上昇したが、同時にタームプレミアムも拡大している。
その背景には、将来的な国債発行額の増加が見込まれる上、日銀が2024年7月以降、保有する国債残高を減らす政策、「量的正常化」に着手していることが挙げられる。将来の国債の需給悪化への警戒が、国債相場(価格)の下落と長期金利の上昇を招いたと考えられる(※7)。
ちなみに、「悪い金利上昇」からは日本政府の財政悪化も連想される。実際、一部では長期金利の上昇を財政赤字拡大に対する市場からの警鐘とみなし、円安と合わせて、「日本売り」とする報道が散見された。しかし、国債の信用リスクを直接的に計る指標として参照される日本のCDS(クレジットデフォルトスワップ)市場のスプレッドはこの間、それほど動いていない(※8)。
したがって、当時の長期金利の上昇は、「日本売り」というより、国債需給の悪化を警戒したタームプレミアムの拡大であり、それが円安に波及したととらえるのが妥当であろう。
※7 債券は価格と利回りが逆行する。
※8 CDSは取引量が大きくなく、価格が飛びやすいとの指摘もあるが、国のデフォルト確率を直接反映する唯一の市場価格である点に変わりはない。