マイページ

利上げ予想は「5割→1割」に
ほかにも、総裁選後の10月4日の記者会見では、需要主導のインフレが定着するまで「日銀とのコミュニケーションを密に取っていかなければならない」と述べたほか、「財政政策にしても金融政策にしても、責任を持つのは政府だ」と発言している。
さらに、日銀との共同声明の見直しは直ちに必要ではないとしつつも「政府の政策と金融政策の整合性が重要である」と強調するなど、金融政策への関与を示唆する発言が相次いだ。
こうした一連の発言を受け、市場では日銀の利上げ時期が後ずれするとの見方が急速に強まった。実際、政策金利の先行きを映すOIS(オーバーナイト・インデックス・スワップ)市場(※3)では、総裁選の前日に5割を超えていた2025年10月会合での利上げの織り込み度合いが、その後1割程度まで低下した。
高市政権発足後に円安が加速した一因は、明らかに市場が日銀の追加利上げが遅れる可能性を強く意識したことであったと考えられる(※4)。
※3 オーバーナイト・インデックス・スワップ(Overnight Index Swap)の略で、市場が織り込む将来の政策金利見通しを示す代表的な指標。
※4 それでも日銀は2025年12月、政策金利を0.75%から1.00%へ引き上げた。
長期金利が上がれば、円高が進むはず
高市政権発足後に円安が進んだもう一つの理由として、長期金利の上昇が挙げられる(図表1)。
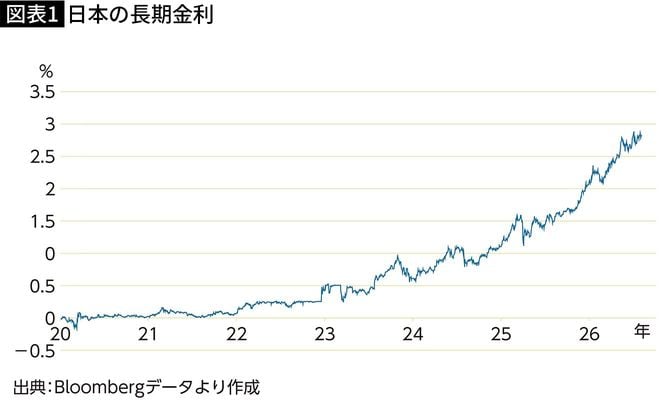

長期金利とは文字通り、期間が長い取引に適用される金利だが、一般的には新発10年物国債の利回りを指す。これは、政府が資金を調達する際に発行する債券(=国債)に適用される金利だが、企業向けの長期融資や個人向けの住宅ローンの基準でもあり、幅広い経済活動に影響する。
「お金は金利の低いところから高いところに流れる」と指摘される通り、一般的に言えば日本の長期金利が上昇すれば、円高が進むはずである。金利が高い国ほど投資資金を呼び込みやすいためである。
しかし、長期金利について言えば、必ずしもそうではない。重要なのは、長期金利が「なぜ上昇したのか」である。その点を理解するために、長期金利がどのように成り立っているのか、確認しておく必要がある。