マイページ

無事故の人の保険料が下がるのはなぜか
モラルハザードを抑えるには契約後の行動が変わりにくい仕組みを設計する必要がある。代表的な方法は「インセンティブ契約」と「モニタリング」である。
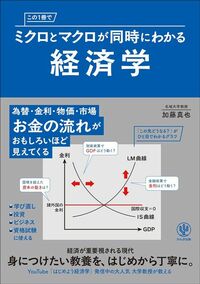
加藤真也『この1冊でミクロとマクロが同時にわかる経済学』(かんき出版)

インセンティブ契約とは、望ましい行動を促すような条件を契約に入れることである。自動車保険で、無事故の人の保険料を下げる仕組みはその一例である。安全運転を続けるほど保険料が下がるなら保険に入った後も安全運転を続ける動機が生まれる。
自己負担額を設けることも、モラルハザードを抑える方法である。損失の全てを保険が補償するのではなく、一定額は本人が負担するようにすれば、注意を怠るインセンティブは小さくなる。医療保険の自己負担や、自動車保険の免責金額は、このような意味を持つ。
モニタリングとは、契約後の行動を確認することである。保険会社が事故内容や修理内容を審査する、企業が従業員の業務成果を確認する、金融機関が融資先の経営状況を継続的に確認する、といったことがこれに当たる。
さて、逆選択とモラルハザードへの対応は、情報の差を完全になくすことだけではない。むしろ、情報の差が残ることを前提に、よい取引や望ましい行動が生まれやすい仕組みを作ることが重要になる。
逆選択に対しては、情報開示、保証、認証、口コミ、スクリーニングが有効になりやすい。モラルハザードに対しては、自己負担、成果連動、無事故割引、審査、モニタリングが有効になりやすい。制度をどう設計するかによって、市場の結果は大きく変わるのである。
検索時にプレジデントオンラインに関連する記事が表示されます