マイページ

逆選択を防ぐにはどうすればよいか
逆選択は保険市場でも起こり得る。
病気になりやすい人ほど医療保険に入りたがり、健康な人は保険料が高いと加入しないかもしれない。すると、加入者の平均的なリスクが高まり、保険料がさらに上がるという悪循環が起きる。
では、逆選択を防ぐにはどうすればよいだろうか。
基本は、情報の差を小さくすることである。
代表的な方法は、「シグナリング」である。シグナリングとは情報を持っている側が、自分の品質や信頼性を相手に伝えることである。
中古車であれば、修理履歴の開示、第三者機関による検査、保証期間の設定などがシグナルになる。旅館であれば、写真、口コミ、受賞歴、清掃状況などを丁寧に発信することがシグナルになる。
逆に、情報を持っていない側が情報を引き出す工夫をすることもある。これをスクリーニングという。「企業が採用時に面接や試験を行う」「保険会社が健康状態を確認する」「銀行が融資前に財務状況を調べる」といったことがこれに当たる。
逆選択は、契約「前」に相手の品質やタイプがわからない問題であった。
次に、契約「後」に人の行動が変わるモラルハザードを考えよう。
必要性の低い受診や検査まで増える可能性
モラルハザードとは、情報の非対称性によって、契約後に人の行動が変化してしまうことをいう。名前だけを見ると「道徳心がない人の問題」のように聞こえるかもしれない。
しかし、経済学では、契約後の行動が見えにくく、その結果として行動が変わる問題と理解する。
典型例は保険である。
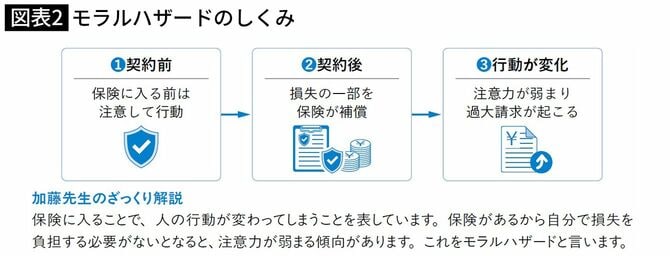
自動車保険に入っていない人は、事故を起こせば修理費用を自分で負担しなければならない。そのため、注意して運転するようになるだろう。しかし、保険に加入し、損失の多くが補償されるようになると以前ほど注意しなくなる人がいる。
これは、保険に入った人が悪いという単純な話ではない。保険があることで安心が得られる一方、その安心が行動を変える可能性がある、ということである。
この流れを図で確認しておこう。図表2では、契約前、契約後、行動の変化という順に、モラルハザードのしくみを示している。

医療保険でも似た問題が起こり得る。
自己負担が小さいと必要性の低い受診や検査まで増える可能性がある。もちろん、医療を受けやすくすること自体には大きな意味がある。問題は、必要な医療へのアクセスを守りつつ、過剰な利用をどのように抑えるかである。