マイページ
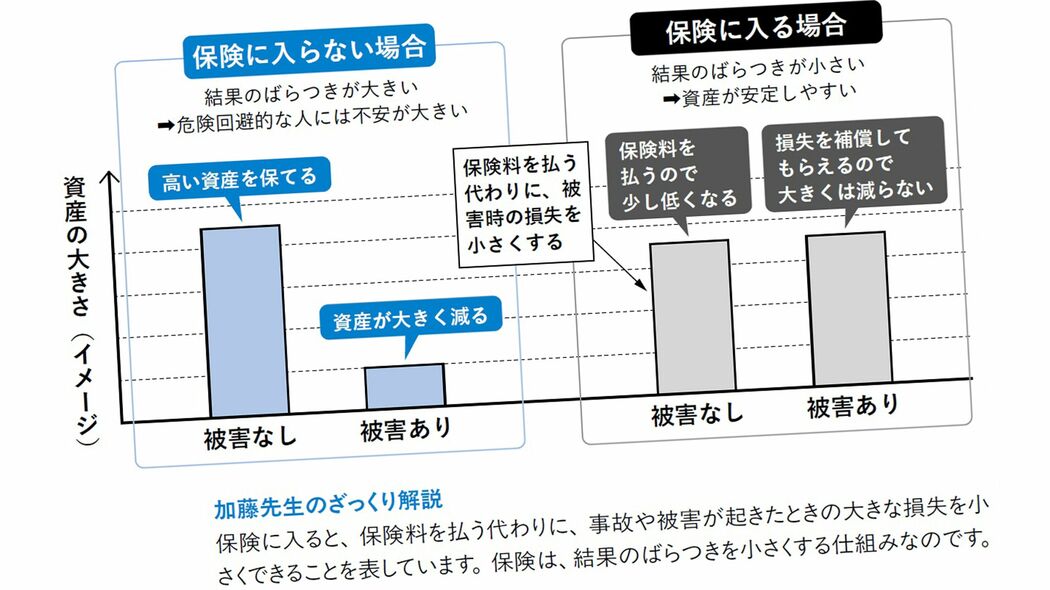



もしものときに備えて保険に入るのは賢い選択と言えるのか。名城大学経済学部教授の加藤真也さんは「保険とは、将来起こるかもしれない大きな損失に備えてあらかじめ保険料を払っておく仕組みだ。大切なのは、保険に入ると結果のばらつきが小さくなり、悪い結果に直面したときの損失を抑えられるという点である」という――。
※本稿は、加藤真也『この1冊でミクロとマクロが同時にわかる経済学』(かんき出版)の一部を再編集したものです。

賞金1000円と150万円のくじ、どちらを選ぶか
不確実な状況での選択を考えるために、「期待値」という言葉から始めよう。期待値とは起こり得る結果に、それぞれの確率をかけて足し合わせたものである。
例えば、サイコロを1回振ると、1から6までの目がそれぞれ同じ確率で出る。出る目を平均すると3.5になる。もちろん、サイコロを1回振って「3.5」という目が出ることはない。期待値とは実際に必ず出る値ではなく、確率を考慮した平均的な値である。
ここまで聞くと「期待値が高いものを選べばよいのではないか」と思うかもしれない。しかし、現実の人間の判断は金額の期待値だけでは説明できない。次の2つのくじを考えてみよう(図表1)。
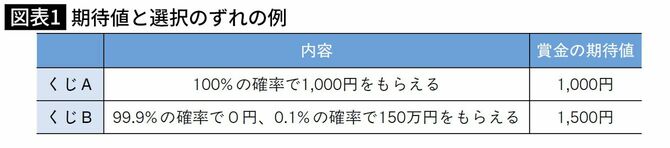
くじAは、確実に1,000円をもらえるので、賞金の期待値はそのまま1,000円である。
くじAの期待値=1,000円×1=1,000円
一方、くじBは、ほとんどの場合は0円だが、0.1%の確率で150万円をもらえる。期待値は、それぞれの賞金に確率をかけて足し合わせるので、次のようになる。
くじBの期待値=0円×0.999+150万円×0.001=1,500円
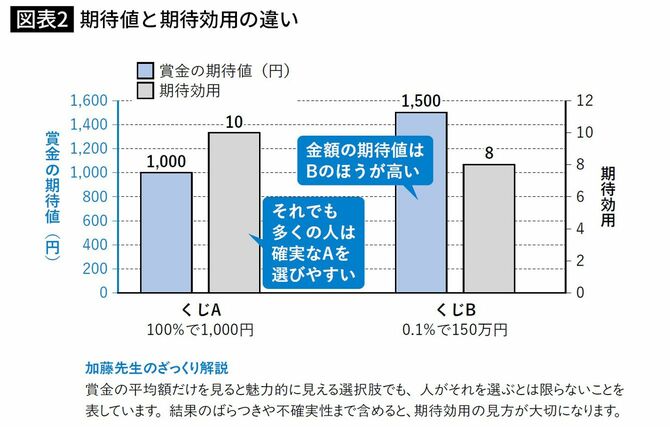
したがって、賞金の期待値だけを見るとくじBのほうが高い。ごく低い確率ではあるが、150万円という大きな当たりがあるため、平均的な賞金額では、くじAを上回るのである。
しかし、多くの人はそれでもくじAを選ぶのではないだろうか。
くじBはほとんどの場合、0円になる。たとえ期待値が高くても、「ほぼ確実に何ももらえない」という状況を嫌う人は多い。
この違いを図で確認しておこう。図表2では、賞金の期待値ではくじBが高い一方、期待効用ではくじAのほうが高くなる例を示している。