マイページ

リスクの向き合い方を表す3つのタイプ
それでは、次の同じ期待値を持つ2つのくじを考えてみよう(図表5)。
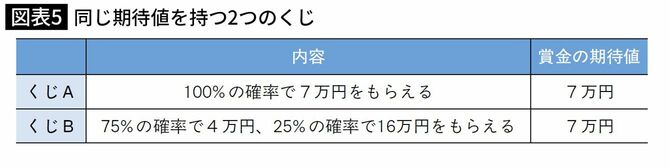

賞金の期待値は同じでも、どちらを選びやすいかは、効用関数の形、つまりリスクへの向き合い方によって変わる。
「危険回避者」は、結果が大きくぶれることを嫌いやすい。くじBには大きく当たる可能性があるが、低い金額になる可能性もある。そのため、平均的な金額が同じであっても、確実に7万円を得られるくじAを選びやすい。
「危険中立者」は、結果のばらつきよりも平均的な金額を重視する。したがって、平均的な賞金額が同じであれば、2つのくじを同じように評価する。
「危険愛好者」は、大きく当たる可能性に強い価値を感じる。たとえ低い金額になる可能性があっても、大きな当たりを含むくじBを選びやすい。
ここで重要なのは、同じような平均額を持つ選択肢であっても、人によって選び方が変わるという点である。経済学は、その違いを効用関数の形で表しているのである。
リスクを避ける人は、期待値だけでは少し損に見える選択にも価値を感じることがある。この考え方を使うと、なぜ保険が成り立つのかも見えてくる。
保険に入ると結果のばらつきが小さくなる
リスクに対する態度を理解すると、保険の意味が見えてくる。
保険とは、将来起こるかもしれない大きな損失に備えてあらかじめ保険料を払っておく仕組みである。大切なのは、保険に入ると結果のばらつきが小さくなり、悪い結果に直面したときの損失を抑えられるという点である。
Aさんは、大きな被害に遭うと資産が大きく減る可能性がある。被害に遭わなければ十分な資産を保てるが、被害に遭えば生活に大きな不安が生じる。
ここでは、Aさんは危険回避的であり、資産が増えるほど追加的な満足の増え方は小さくなると考える。したがって、Aさんにとって大切なのは平均的な資産額だけではなく、悪い結果をどれだけ避けられるかである。
保険は「よい結果のとき、資産を少し減らす」代わりに、「悪い結果のとき、資産の落ち込みを抑える」仕組みである。Aさんが保険に入る場合、入らない場合を考えてみよう。
まず、保険に入らない場合を考える。Aさんは被害に遭わなければ高い資産を保てるが、被害に遭えば資産が大きく減る。このように結果が大きく分かれる状態は、危険回避的な人にとって心理的な負担が大きい。