マイページ



金利上昇は「悪」なのか
世界中で金利が上昇している。日本も例外ではない。日本銀行の利上げペースは、これまでの半年に一度から加速しており、9月の金融政策決定会合では、6月の利上げから3カ月しか経たないなか、政策金利が1.00%から1.25%に引き上げられた。預金金利がほぼゼロ、住宅ローン金利も歴史的な低水準という環境を当たり前と考えてきた日本の家計は、いよいよ「金利のある世界」と向き合うことになった。
金利上昇と聞けば、多くの人は住宅ローンの返済負担や景気の悪化を思い浮かべるだろう。しかし、預金を多く持つ世帯にとっては、長らくごくわずかであった利息収入が増えるため、利上げは必ずしも悪いことではない。
そこで当社では、これまでの利上げや利上げペースの加速に伴う金利の上昇が家計に及ぼす影響を試算した。具体的には、当社の政策金利・長期金利の見通し(2028年度までに政策金利が2%まで引き上げられ、10年物国債利回りが3.6%まで上昇)を前提に、預金、個人向け国債、住宅ローンの金利を推計したうえで、家計の利子所得がどの程度変化するかを算出した。
家計全体では「受取利息」が「支払利息」を上回る
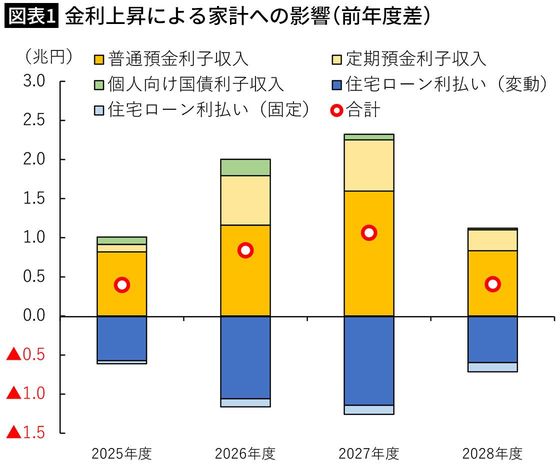
当社の試算では、家計部門全体のネットの利子所得、すなわち受取利息から支払利息を差し引いた金額は、前年度差で2026年度に+0.8兆円、2027年度に+1.0兆円、2028年度に+0.4兆円増加するという結果が得られた(図表1)。住宅ローンの利払い増を、預金などから得られる利子所得の増加が上回るためだ。なお、本試算では、家計の金融資産・負債のうち金利変動の影響を直接受けると考えられる預金、個人向け国債、住宅ローンのみを対象としている。

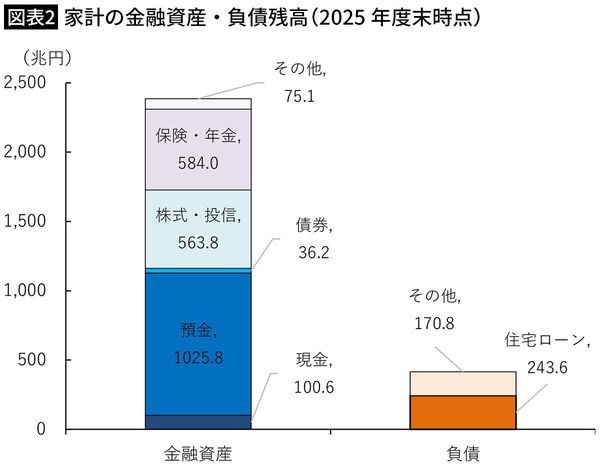
想定される金利の上昇幅は預金金利よりも住宅ローン金利のほうが大きい。それでも家計のネットの利子所得が増加するのは、家計の保有する預金残高が住宅ローン残高を大きく上回っているためだ。2025年度末時点で、家計の保有する預金残高は合計で1026兆円に上る一方、住宅ローン残高は244兆円と、預金残高の4分の1以下にとどまっている(図表2)。金利上昇の恩恵を受ける元本のほうが、負担増の対象となる元本よりはるかに大きい。
したがって、「日銀が利上げすれば、家計が一斉に苦しくなり、個人消費が大きく落ち込む」という見方は単純すぎる。少なくとも利子所得の増減に限れば、家計部門全体への下押し圧力より押し上げる力のほうが大きいと言えよう。